「毎月高い年金保険料を給与から引かれているのに、老後は年金だけじゃ暮らせないらしい」
「どうせ少子高齢化で年金制度なんて破綻するんじゃないか?」
ニュースやSNSを見ていると、こうした怒りや諦めの声を毎日のように目にします。将来に対して不安を覚えるのは無理もありません。
しかし、FP(ファイナンシャルプランナー)の視点から言わせていただくと、この議論には根本的な前提のボタンの掛け違いがあります。
結論からお伝えします。
「年金だけで生活できないから、年金制度は破綻している」というロジックは、完全な誤解です。
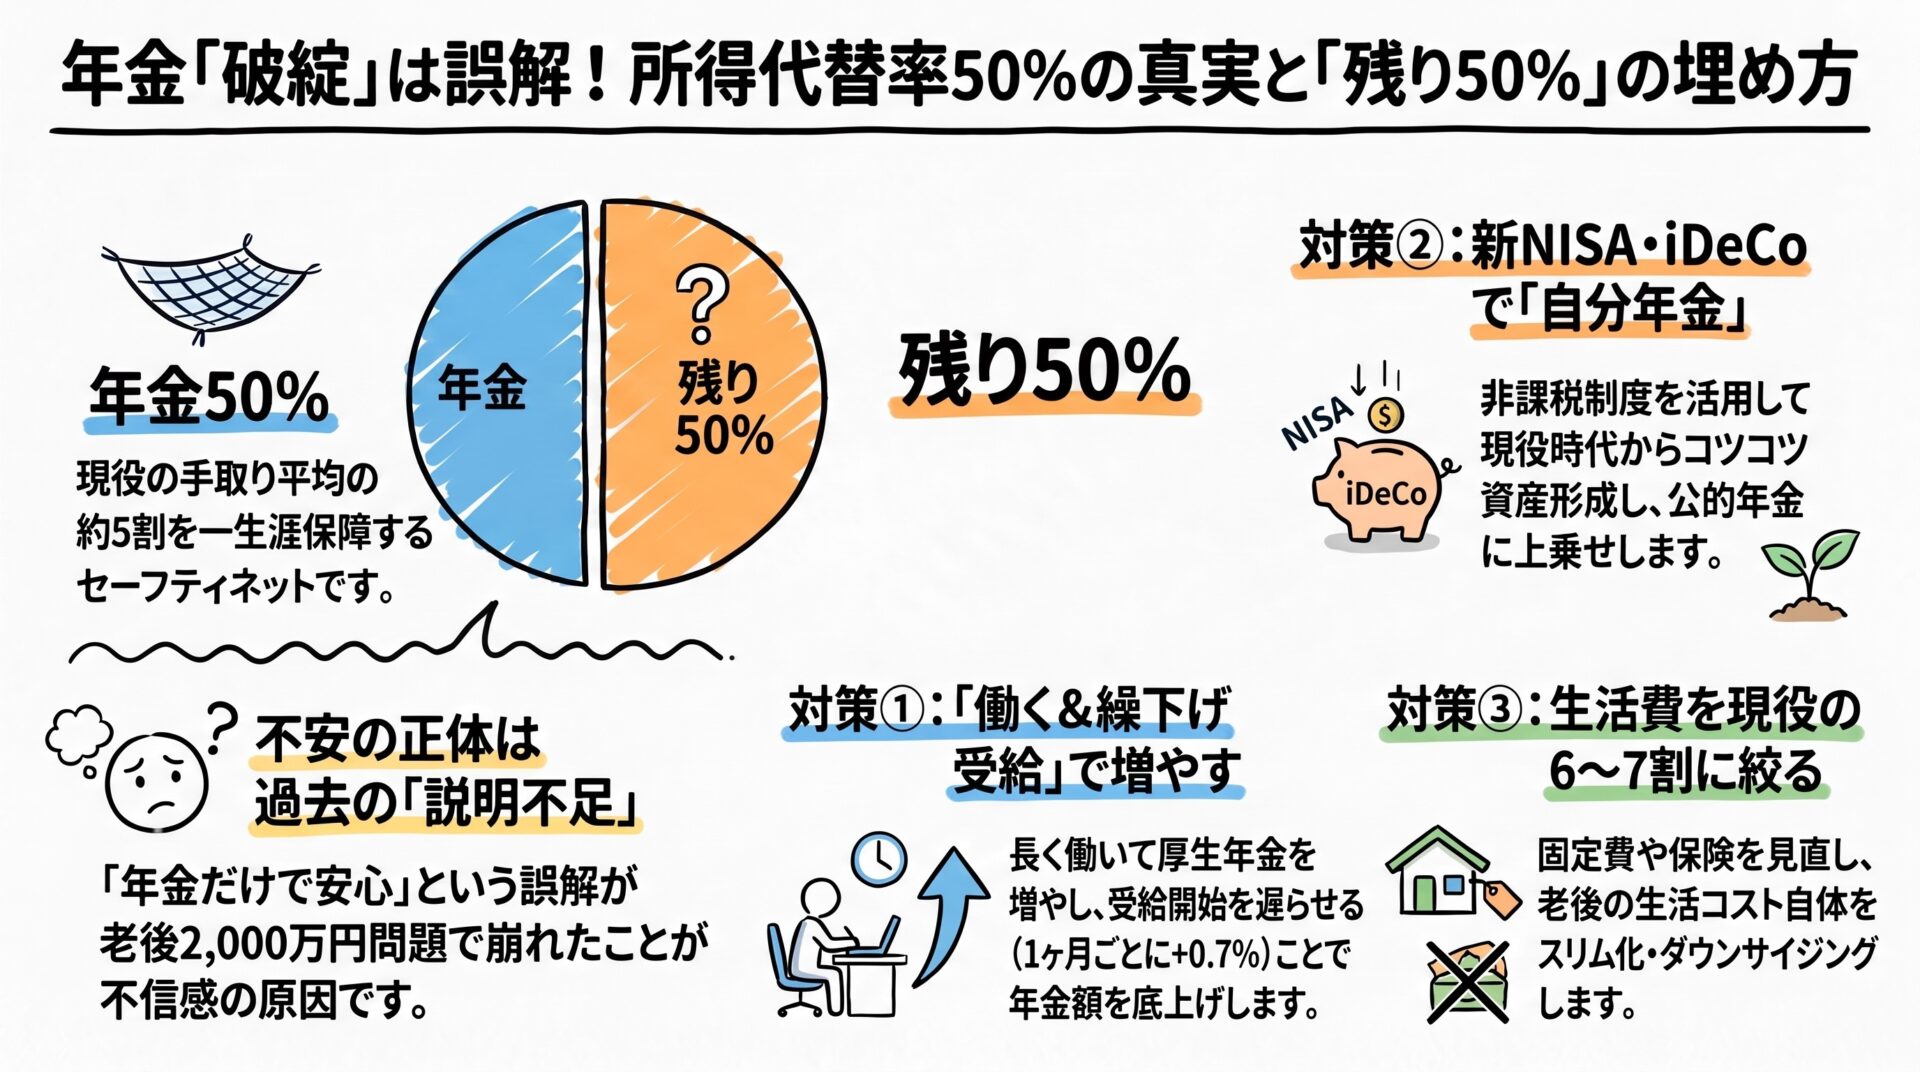
なぜなら、日本の公的年金制度は、そもそも最初から「現役時代の手取りの約半分(50%)を給付すること」を基本方針として設計されているからです。
今回は、ニュースでよく耳にする「所得代替率(しょとくだいたいりつ)」という指標を正しく理解し、なぜ政府の説明不足が不信感を生んだのか、そして私たちはこれから「残りの50%」をどう埋めていくべきなのか、わかりやすく解説します。
1. 「年金だけで暮らせない=破綻」というおかしなロジック
「毎月真面目に保険料を納めているのだから、老後は年金だけで現役時代と同じように暮らせて当たり前だ」
もしそう考えているとしたら、まずはその思い込みを一度リセットする必要があります。
公的年金の役割は、「現役時代並みのゆとりある暮らしを100%丸ごと保障すること」ではありません。
高齢になって働けなくなったときに、「路頭に迷わないための生活基盤(セーフティネット)」を提供することが本質です。
それにもかかわらず、「年金だけでは旅行にも行けない」「今の生活水準が維持できないから制度が破綻している」と騒ぎ立てるのは、自動車の標準装備に対して「自動運転で目的地まで連れていってくれないから不良品だ」と怒っているようなものです。
日本の年金制度は、現役世代が納めた保険料をそのときの高齢者に仕送りする「賦課方式(ふかほうしき)」をとっています。国と社会が存続し、働く人がいる限り、年金が「0円」になって消滅することは構造上あり得ません。
破綻しているのではなく、「もともと半分しか出ない設計どおりに動いている」だけなのです。
2. 「所得代替率」の正体――国は最初から「半分」と決めている
では、その「半分」とは一体どこから出てきた基準なのでしょうか。ここで登場するのが「所得代替率」です。
所得代替率とは?
一言で言うと、「その時代の現役世代の手取り収入に対して、年金受給額がどれくらいの割合か」を示した指標です。
よく「自分が現役時代にもらっていた給料の何%が戻ってくるか」と勘違いされますが、そうではありません。「その時代の現役サラリーマンの平均手取り」との比較です。
たとえば、次のようなイメージです。
| 項目 | 金額(例) | 割合 |
| 現役世代の手取り平均 | 36万円 | 100% |
| 標準的な年金受給額(夫婦) | 22万円 | 約61%(所得代替率) |
法律で定められた防衛ライン「50%」
国は5年ごとに行う財政検証で、「将来にわたって所得代替率がどう推移するか」を試算しています。そして法律によって、「所得代替率が50%を下回りそうになったら、給付と負担のあり方を根本から見直す」という防衛ラインを敷いています。
つまり国は、「現役世代の手取りの50%はなんとか死守するけれど、それ以上は約束していない」と最初から言っているのです。
手取りが半分になれば、現役時代と同じ生活費を使っていれば当然赤字になります。年金だけで暮らせないのは、制度の欠陥ではなく、あらかじめ定められた計算通りの結果に過ぎません。
3. なぜ国民にこれほど不信感が募ったのか?――「政府の説明不足」という罪
「最初から半分しか出ない設計なら、なぜもっと早く言ってくれなかったのか?」
そう憤る読者の方も多いはずです。その通りで、この点に関しては長年にわたって曖昧な発信を続けてきた政府に大きな責任があります。
かつての日本は、「老後は年金で安心の暮らし」といった耳あたりの良いキャッチコピーを掲げ、あたかも公的年金だけで老後のすべてが完結するかのような幻想を国民に抱かせてきました。
そのツケが一気に噴き出したのが、数年前に大騒動となった「老後2,000万円問題」です。
金融庁の報告書が「夫65歳・妻60歳の無職世帯では、毎月約5万円が不足し、30年で約2,000万円の取り崩しが必要になる」と試算した途端、世論は激しい怒りに包まれました。
しかし、あの報告書が指摘した事実こそ、「所得代替率50%前後の世界では、毎月数万円の不足が出るのが当たり前」という制度の現実そのものだったのです。
「半分は国が支えるから、残りの半分は自分で準備してね」と最初から誠実に伝えてこなかったツケが、国民の根深い「年金不信」を生み出してしまいました。
4. 私たちが向き合うべき現実――「残りの50%」をどうデザインするか?
政府の説明不足に憤慨するのは自然なことです。しかし、どれだけ国を批判したところで、自分の口座に振り込まれる年金額が明日突然2倍になるわけではありません。
大切なのは、現実を冷静に受け止めた上で、「国が生涯保証してくれる50%を土台にし、残りの50%をどう埋めるか」を一人一人が戦略的に考えることです。
残りの50%を補うアプローチは、大きく分けて次の3つがあります。
①「働く」ことで現役収入をプラスする
60代以降も無理のないペースで仕事を続けることは、最強のリスクヘッジです。
厚生年金に加入して長く働けば、将来受け取る年金額そのものを底上げできます。さらに、年金の受け取りを66歳〜75歳まで遅らせる「繰下げ受給」を活用すれば、1ヶ月ごとに0.7%(最大84%)も年金額を恒久的に増やすことが可能です。
②「増やす」ことで自分専用の第2年金を作る
国が用意した税制優遇制度である「新NISA」や「iDeCo(個人型確定拠出年金)」を徹底的に活用します。
現役時代から少額でもコツコツと非課税で資産形成を行っていれば、退職時に大きな原資となります。公的年金という「終身のベース収入」の上に、運用の果実を「自分年金」として上乗せする設計です。
③「生活コスト」をスリム化する
現役時代の支出水準をそのまま老後に持ち込もうとすれば、どれだけ資産があっても足りません。
子どもの独立や住宅ローンの完済を機に、固定費や保険を見直し、老後の生活費そのものを「現役時代の6〜7割程度」にダウンサイジングしておくことが、何より確実な防衛策になります。
まとめ:他責を手放し、自分の人生の手綱を握ろう
「年金は破綻する」と決めつけ、ヤケを起こして保険料を納めないのは、自ら一番損な選択をする行為です。公的年金には、老後の生活費だけでなく、重い障害を負ったときの「障害年金」や、万が一のときに遺族を支える「遺族年金」という、民間保険には無い強力な保障が含まれているからです。
- 公的年金は破綻しないが、最初から「現役の約半分」を支える設計である
- 「足りない=破綻」ではなく、制度の前提を理解することがスタートライン
- 国が支えてくれる50%に文句を言うのではなく、残り50%をどう埋めるかを自分で設計する
「国が5割を一生涯支えてくれるのだから、残り5割は自分の工夫次第でどうにでもなる」
そう捉え直してみると、見えない老後への不安は、自分でコントロールできる「具体的な行動計画」へと変わるはずです。まずは「ねんきん定期便」を開き、自分自身の土台となる金額を確かめることから始めてみませんか。