「50代から資産形成を始めても、定年までの数年間じゃ大して増えないのでは?」
「新NISAが話題だけど、iDeCoとどちらを優先すべきかわからない」
子どもの学費の目処が立ち、住宅ローンの完済も見えてくる50代。老後の生活設計が現実味を帯びてくる一方で、投資を始める時期についてこのような迷いを抱える方は少なくありません。
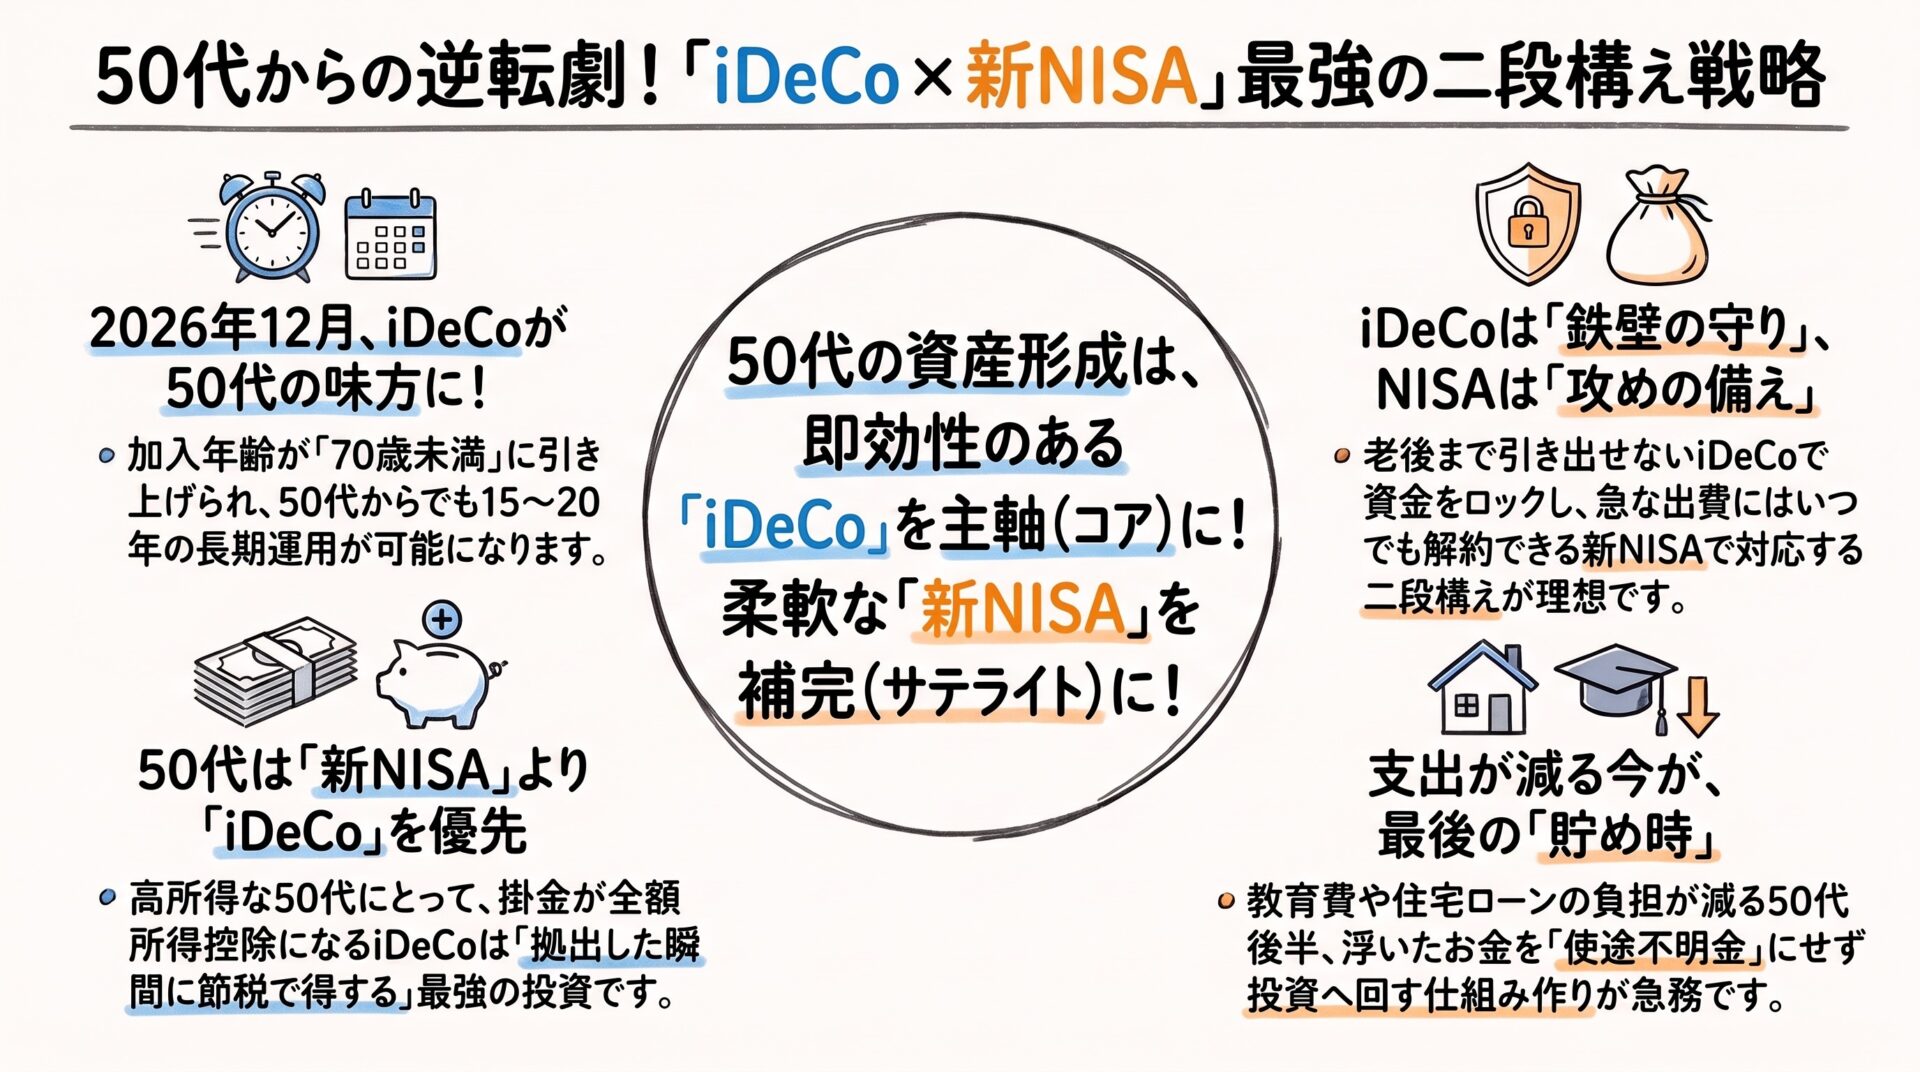
結論からお伝えすると、50代こそ「iDeCoを主軸にして節税しながら資産を確実に囲い込み、余剰資金を新NISAに回す」戦略が最も効果的です。
さらに、2026年12月に施行されるiDeCo(個人型確定拠出年金)の制度改正は、まさに50代のためにあると言っても過言ではない強力な追い風となっています。
50代特有の家計環境、法改正のポイント、2つの制度の賢い使い分け、そして受取時に手取りを最大化する「出口戦略」まで整理して解説します。
【速報】2026年12月「iDeCo大改正」が50代に強烈な追い風になる理由
これまで50代がiDeCoを検討する際、最大のネックとなっていたのが「拠出期間の短さ(原則65歳未満まで)」と「会社員の掛金上限の低さ」でした。しかし、2026年12月の法改正によってこのハードルが一気に解消されます。
2026年改正の主な変更点
- 加入可能年齢が「70歳未満」まで引き上げ
50歳や55歳からスタートしても、15〜20年におよぶ長期・積立運用が可能になりました。「定年まであと数年しかないから複利が効かない」という悩みは過去のものとなります。 - 会社員・公務員の拠出限度額が大幅引き上げ(最大月6.2万円へ)
これまで会社員(第2号被保険者)の掛金は月1.2万〜2.3万円程度に抑えられていましたが、企業型年金と合算して最大月6.2万円まで枠が拡大されます。
| 項目 | 2026年11月まで(現行) | 2026年12月以降(改正後) | 50代へのメリット |
| 加入可能年齢 | 原則65歳未満(国民年金被保険者等) | 70歳未満に引き上げ | 50代からでも15〜20年の長期運用が可能に |
| 会社員・公務員 (第2号被保険者) | 月1.2万〜2.3万円 (企業年金の有無で細分化) | 最大 月6.2万円 (他制度と合算の上限枠) | 毎月の積立枠が約2.7〜3倍に拡大し、ラストスパートが効く |
| 自営業・フリーランス (第1号被保険者) | 月6.8万円 (国民年金基金と合算) | 月7.5万円 (国民年金基金と合算) | 年間90万円まで全額所得控除枠が広がる |
| 受給開始時期 | 60歳〜75歳 | 60歳〜75歳(据え置き) | 70歳まで積み立ててから受給する柔軟な設計が可能 |
※会社員(企業型DC・確定給付企業年金DB等の加入者)は、勤務先の事業主掛金相当額を差し引いた残枠がiDeCoの限度額となります。
支出が減る「50代後半〜60代」は資産形成のラストチャンス
50代後半から60代にかけて、多くの世帯で家計の支出構造が大きく変化します。
- 子どもの教育費・仕送りの終了(大学卒業・独立)
- 住宅ローンの完済、または繰り上げ返済による負担減
- 生命保険の見直し(死亡保障の縮小による保険料削減)
教育費や住居費のピークを越えると、可処分所得の中で手元に残るお金が増え、家計に「余力」が生まれます。
ただし、この浮いたお金を普通預金に入れたままにしておくと、使途不明金として日々の消費に溶けてしまいがちです。リタイア前のこの「家計のゆとり期」こそ、老後資金を一気に積み増す最後のゴールデンタイムと言えます。
なぜ50代はNISAよりまず「iDeCo」をベースにすべきなのか?
「いつでも引き出せる新NISAのほうが使い勝手が良いのでは?」と考える方も多いでしょう。しかし、50代の資産形成においては、iDeCoならではの2つの特徴が絶大な効果を発揮します。
1. 「引き出せない制約」を「使い込み防止」の武器に変える
iDeCoの最大の特徴である「原則60歳(改正後は受給開始まで)資産を引き出せない」というルールは、20代〜30代にとっては手元の流動性を奪うデメリットになり得ます。
しかし、退職や定年延長を見据えた50代にとっては「何があっても老後まで絶対に手をつけない資金を強制的にロックする安全装置」に変わります。意志の力に頼らず、仕組みで資産を守り切る防壁として機能します。
2. 高所得期における「掛金全額所得控除」の即効性
役職手当や長年のキャリアにより、50代は生涯年収の中でも課税所得が高水準にある時期です。
iDeCoの掛金は全額が「小規模企業共済等掛金控除」として所得控除の対象となります。運用益の非課税効果を待つまでもなく、拠出した年の所得税と翌年の住民税がダイレクトに安くなります。
- 節税シミュレーション例
課税所得500万円(所得税率20%・住民税率10%=合計30%)の会社員が、改正後の上限に近い「月5万円(年60万円)」を拠出した場合:
$$\text{年間の節税額} = 60\text{万円} \times 30\% = 18\text{万円}$$拠出するだけで、年間18万円(手取りベース)の確実なリターンを得ているのと同等の効果が生まれます。
余裕資金は「新NISA」で柔軟性と流動性を補う
iDeCoを土台として据えた上で、枠を超えた余剰資金は「新NISA」を活用して積み増しを図ります。
50代における「iDeCo」と「新NISA」の役割分担
| 項目 | iDeCo(コア・土台) | 新NISA(サテライト・柔軟枠) |
| 主な目的 | 絶対に使わない老後生活費の防壁 | 突発的な支出への備え + 資産の追加積み増し |
| 資金の引き出し | 原則60歳以降まで不可 (使い込み防止に最適) | いつでも売却・引き出し可能 (万一の予備資金になる) |
| 税制優遇 | ・掛金が全額所得控除 ・運用益が非課税 ・受取時も控除あり | ・運用益が無期限で非課税 |
| 毎月の拠出枠 | 最大6.2万円(会社員・改正後) | つみたて投資枠+成長投資枠で年間最大360万円 |
| 50代での優先順位 | 最優先(高い節税効果を取り切る) | 第2優先(iDeCo上限後の余力で運用) |
親の介護費用、自宅のリフォーム、予期せぬ医療費など、60代前後はまとまった突発支出が発生しやすい年代でもあります。
「老後生活費の核(コア)」はiDeCoでガッチリ固め、「万が一の事態にも対応できる流動性資金(サテライト)」は新NISAで運用しながら保有しておく、という二段構えが盤石の布陣です。
50代から検討しておくべき「受取時の出口戦略」
iDeCoは入口(拠出時)の節税メリットが目立ちますが、「どう受け取るか」という出口の設計を誤ると、想定外の税金がかかるケースがあります。受取直前になって慌てないよう、50代のうちに基本ルールを押さえておきましょう。
1. 「一時金」で受け取る場合(退職所得控除)
一括で受け取る場合は「退職所得」の扱いとなり、勤続年数に応じた退職所得控除が適用されます。
ただし、勤務先から支給される退職金と同じ年(または一定の年数内)に受け取ると、控除枠を合算して計算するルールがあります。会社の退職金で控除枠を使い切ってしまう場合、iDeCoの一時金受取分に税金が重く課されるリスクがあるため注意が必要です。
2. 「年金形式」で受け取る場合(公的年金等控除)
分割で受け取る場合は「雑所得」となり、公的年金等控除の対象となります。
65歳以降に国の老齢基礎年金・老齢厚生年金を受給しながらiDeCoを年金形式で併給すると、年金合計額が控除枠を超えてしまい、毎年の税金や国民健康保険料・介護保険料を押し上げる要因になることがあります。
3. 「併用受取」や受取時期の分散
多くの金融機関では「一部を一時金、残りを年金」という併用受取が可能です。
また、2026年改正でiDeCoの加入期間が70歳未満まで延び、受給開始時期も75歳まで選択できるため、「会社の退職金を60歳で受給し、iDeCoは拠出を続けて70歳以降に受給する」といった時期の分散による控除枠の最大活用も現実的な選択肢になります。
まとめ:今すぐ自社の年金制度と退職金見込み額を確認しよう
50代からの資産形成は、若年層のように「何十年も先を見据えた漠然とした積立」ではなく、「ゴールから逆算した実践的な配分」が求められます。
- 2026年12月改正で加入年齢が70歳未満へ引き上げ、拠出上限も拡大する。
- 支出が減る50代後半〜60代こそ、浮いた資金を確実に老後資産へ回す好機。
- 所得控除で手取りを増やし、使い込みを防ぐ「iDeCo」を最優先の土台にする。
- 枠を超えた余剰資金と急な出費への備えは「新NISA」で柔軟に運用する。
- 退職金や公的年金との兼ね合いを見据え、受け取り方の出口戦略を立てておく。
まずは第一歩として、勤務先の人事・総務部に「企業型DCや確定給付企業年金(DB)の加入状況」を確認し、自分が毎月いくらまでiDeCoに拠出できるのか、そして「退職金の見込み額」がいくらになるのかを把握することから始めてみてください。
あなたに最適な「iDeCo×NISAの配分」と「手取りを最大化する出口戦略」を一緒に整理しませんか?
50代からの資産形成は、20代〜30代のような「とにかく毎月積み立てるだけ」の運用とは大きく異なります。
- 「会社の退職金とiDeCo、受け取り時期をどうずらせば税金で損をしないのか?」
- 「60歳以降の再雇用や生活費の変化を見据えたとき、毎月いくら積み立てるのが安全か?」
- 「新NISAとiDeCo、自分の年収・企業年金規約ならどう配分すべきか?」
これらは、勤務先の退職金制度や家族構成、年金見込み額によって**「最適な正解」が一人ひとりまったく違います。**
一歩間違えると、知らず知らずのうちに余計な税金や社会保険料を引かれてしまい、「手取り額」が数百万円単位で変わるケースも珍しくありません。
💬 まずは公式LINEから、お気軽にご相談ください
当オフィスでは、定年前後のサラリーマン世帯に特化した個別相談を受け付けております。
制度の複雑な仕組みやシミュレーションも、あなたの状況に合わせて分かりやすく整理いたします。
【個別相談で解決できること】
- 退職金・iDeCoの「手取り最大化」出口シミュレーション(一時金・年金の最適な組み合わせ)
- 2026年改正を見据えた「iDeCo×新NISA」の黄金比率設計
- 60代以降の家計収支と資産寿命の見える化
「まだ具体的な数字はわからないけれど、まずは大枠を整理したい」「何から手をつければいいか聞きたい」という段階でも歓迎です。
相談の空き状況の確認や面談(オンライン/対面)のお申し込みは、下記の公式LINEから24時間受け付けております。無理な金融商品の勧誘等は一切ございませんので、どうぞご安心ください。
▼ 公式LINEから相談を申し込む(友だち追加)
※友だち追加後、トーク画面から「相談希望」とメッセージをお送りください。折り返し詳細なご案内をお送りいたします。