
2026年夏以降、「NISA(少額投資非課税制度)の対象に個人向け国債を加える」という法案や金融庁の税制改正要望が相次ぎ、ニュースでも大きく取り上げられていました。以前、当ブログでもその動向について解説しましたが、ついに2027年度の税制改正では「個人向け国債のNISA対象化を見送る」という方向で調整に入りました。
「元本保証の国債が非課税で買えるなら、退職金の安全な置き場にしよう」と期待していた方にとっては、少し残念な報せかもしれません。
しかし、私たち定年前後の会社員世代にとって、今回の見送りは決して悪いことばかりではありません。結論からお伝えすると、「NISA口座と課税口座の役割分担(お金の色分け)で迷わずに済む」という実務上の大きなメリットがあります。
今回は、個人向け国債のNISA入りが見送られた背景と、定年世代の家計に出る3つの具体的な影響、そしてこれからの現実的な資金管理の方法について分かりやすく解説します。
1. なぜ「個人向け国債のNISA入り」は見送られたのか?
そもそも、なぜこれほど議論されていた「国債のNISA対象化」が見送られることになったのでしょうか。主な理由は次の3点です。
- 「貯蓄から投資へ」という本来の目的と合わないため
元本保証がある個人向け国債は預金に近い性質を持っています。リスクを取って資産を育てることを促すNISAの理念にそぐわないという指摘が相次ぎました。 - 地方銀行などの金融機関から強い反対があったため
もし元本保証の国債まで非課税になると、「銀行の預金から個人向け国債へ大量の資金流出が起きてしまう」という強い懸念が示されました。 - 非課税にしなくても十分に人気が高まっているため
日銀の利上げに伴い、個人向け国債(変動10年・固定5年など)の利回りは上昇傾向にあります。定期預金よりも有利な金利水準になっているため、税制優遇をつけなくても購入者が増えていると判断されました。
2. 定年世代に出る「3つの具体的な影響」と注意点
では、今回の見送りによって、私たちの退職金や老後資金の計画にはどのような影響が出るのでしょうか。とくに押さえておきたいポイントは3つあります。
① 個人向け国債の利子への「20.315%課税」はこれまで通り続く
個人向け国債を購入する場合、これまで通り「課税口座(特定口座や一般口座)」での保有となり、半年ごとに受け取る利子には20.315%の税金が差し引かれます。
たとえば、退職金のうち1,000万円を年利**1.8%**の個人向け国債に預けた場合で考えてみましょう。
| 項目 | 金額・条件 |
|---|---|
| 預け入れ金額 | 1,000万円 |
| 想定年利 | 1.8% |
| 税引き前 年間利子 | 180,000円 |
| 差し引かれる税金(20.315%) | 約 36,500円 |
| 手取り年間利子 | 約 143,400円(実質利回り 約1.43%) |
年間で約3万6,000円の税金が引かれる計算になりますが、それでも一般的な銀行の普通預金や定期預金と比べれば、十分に高い水準といえます。
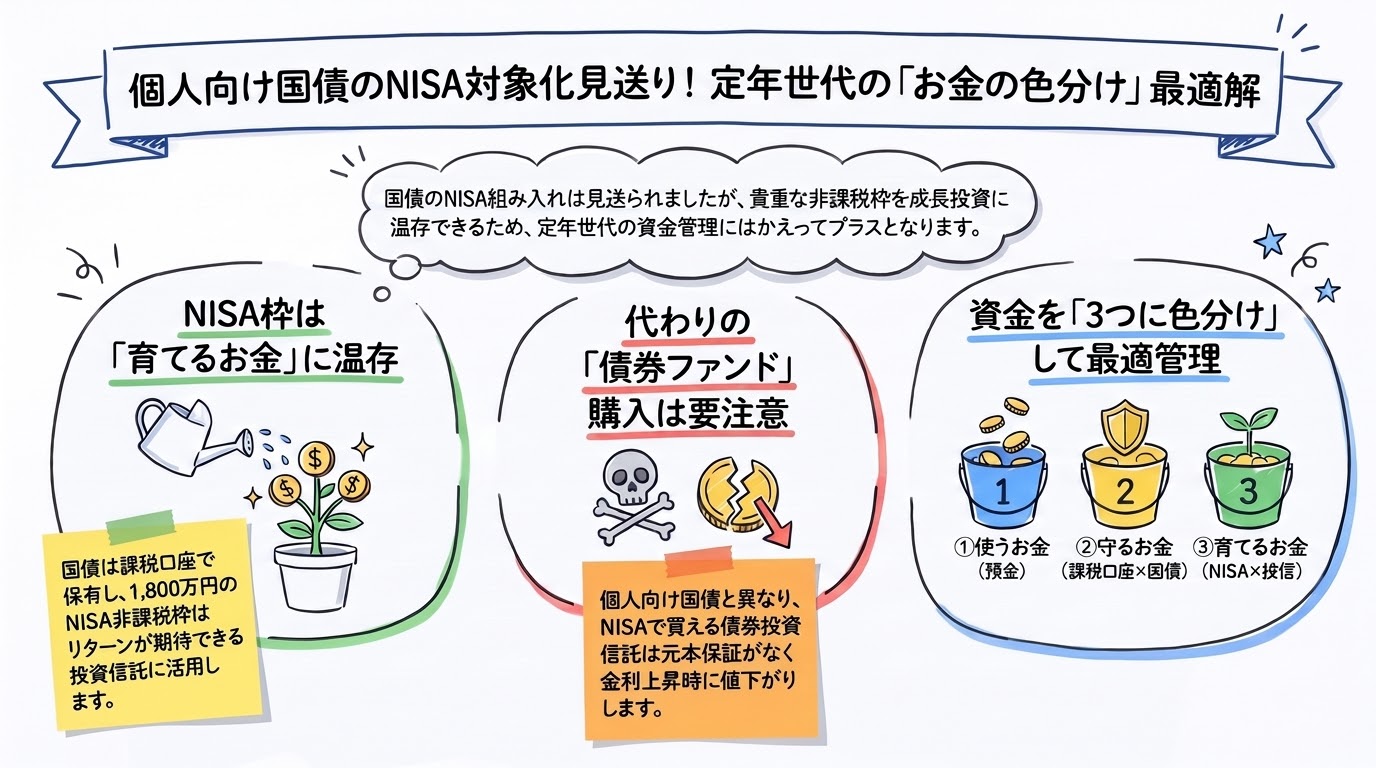
② NISAの非課税枠(1,800万円)を「育てるお金」に温存できる
資産運用の視点から見ると、ここが最大のプラス面です。
NISAには「生涯で1,800万円まで(うち成長投資枠は1,200万円まで)」という上限があります。個人向け国債は元本が守られる反面、利回りは年1〜2%台です。もしこの貴重な非課税枠を国債で埋めてしまうと、本来もっと大きな非課税メリットを受けられる「株式インデックスファンド」や「バランス型ファンド」に使える枠が減ってしまいます。
今回の見送りによって、以下のように口座の役割分担をシンプルに切り分けられるようになりました。
- 守るお金(5〜10年以内に使う予定がある退職金・生活防衛資金)
👉 課税口座で「個人向け国債」 - 育てるお金(10年以上使わない余裕資金)
👉 NISA口座で「投資信託」
③ 【要注意】代わりにNISAで「債券ファンド」を買う落とし穴
今回のニュースを受けて、一番懸念されるのが「生の国債がNISAで買えないなら、NISAの成長投資枠で買える『国内債券ファンド(投資信託)』を代わりに買おう」と考えてしまうケースです。
実は、「個人向け国債」と「債券投資信託」はまったく別物です。
- 個人向け国債(課税口座で購入)
国が元本を保証してくれます。発行から1年経てばいつでも中途換金でき、元本割れしません。さらに「変動10年」なら、世の中の金利が上がれば受け取れる利子も一緒に増えていきます。 - 国内債券投資信託(NISA口座で購入可能)
元本保証はありません。「金利が上がると、債券の価格は下がる」というルールがあるため、これからさらに金利が上昇する局面では、非課税メリット以上に基準価額が値下がりして元本割れするリスクがあります。さらに、毎年信託報酬(手数料)もかかります。
約2割の税金を惜しんでNISAで債券ファンドを買い、結果的に元本を減らしてしまっては本末転倒です。「減らしたくないお金」は、課税口座で「個人向け国債」を選ぶのが無難です。
3. 今後の注目点:「4つ目の新しい国債」が登場する可能性も
NISAへの組み入れは見送られる公算が大きくなりましたが、政府の「骨太の方針2026」には「個人向け国債の魅力向上」が明記されています。
現在、個人向け国債には「変動10年」「固定5年」「固定3年」の3種類がありますが、2026年度末(2027年3月末)までに、これらの条件の見直しや「4つ目の新商品」の創設について結論が出される見通しです。(「複利型」や「満期20年」などの長期投資向け商品が検討されているようです)
私たち定年世代にとっては、NISA枠の拡大を待つよりも、今後の金利動向や新しい国債のニュースに注目しながら、着実に手元資金を守っていくことが現実的な対策といえます。
まとめ:制度の表面に振り回されず「自分のお金の色分け」を
私自身も60歳で定年を迎え、再雇用で働きながら自身の老後資金と向き合っていますが、新しいニュースが出るたびに「結局どうすればいいのか」と迷ってしまいます。
ただ、今回のように制度の方向性が決まったときは、立ち止まって家計を整理する良い機会でもあります。まずはご自身の手元にある資金を、次の3つに色分けするところから始めてみてはいかがでしょうか。
- すぐに使うお金(預貯金)
- 減らしたくない・数年後に使うお金(課税口座で個人向け国債)
- 10年以上じっくり育てるお金(NISA口座で投資信託)
個人向け国債(変動10年)の基本的な仕組みやメリット・デメリットについては、以下の記事でも詳しく解説していますので、あわせて参考にしてみてください。
▼関連記事はこちら
【定年前後の老後資金の置き場に!個人向け国債(変動10年)のメリット・デメリットを徹底解説】
■ 定年前後のお金のもやもや解消・お試し相談(120分)
「退職金を個人向け国債と新NISAにどれくらいの割合で分ければいい?」「再雇用で収入が減るなか、年金までの資金繰りをどうすれば安心?」といったお悩みはありませんか?
当オフィスでは、保険や金融商品の勧誘・販売は一切行いません。100%お客さまの味方(中立な立場)として、現在の家計状況に合わせた「現実的な資金計画」を120分でスッキリ整理します。どうぞお気軽にお問い合わせください。
- 相談時間・料金: 120分 / 8,800円(税込)
- ご相談場所: 都内各所の個室会議室 または オンライン(Zoom)
- ▼個別相談の空き状況確認・ご予約はこちら
お問い合わせ・ご予約 - [ ▶ まずは公式LINEで「定年前後のお金情報」を受け取る ] 公式LINE