「元本割れしない安全な運用先として、個人向け国債を検討している」
「でも、もし途中で解約したらどれくらい手取りが減ってしまうの?」
金利のある世界が戻ってきた今、国が元本を保証してくれる「個人向け国債」は魅力的な選択肢です。
よく「途中解約しても元本割れしないから安心」と言われます。しかし、実は途中解約すると、本来得られたはずの利息を大きく失うことをご存じでしょうか?
今回は、「固定5年」を200万円分購入し、3年後に途中解約した場合のリアルな損得をシミュレーションしながら、国債で損をしないための「賢い買い方」を分かりやすく解説します!
1. 200万円を3年で解約したら?リアルな手取りを計算
まずは、具体的な数字を見てみましょう。
シミュレーション条件
- 銘柄:個人向け国債(固定5年)
- 購入金額:200万円
- 金利:年2.24%(税引前)
- 保有期間:3年間で中途換金
手取り利息の計算
- 半年ごとにもらえる利息(手取り):約17,850円
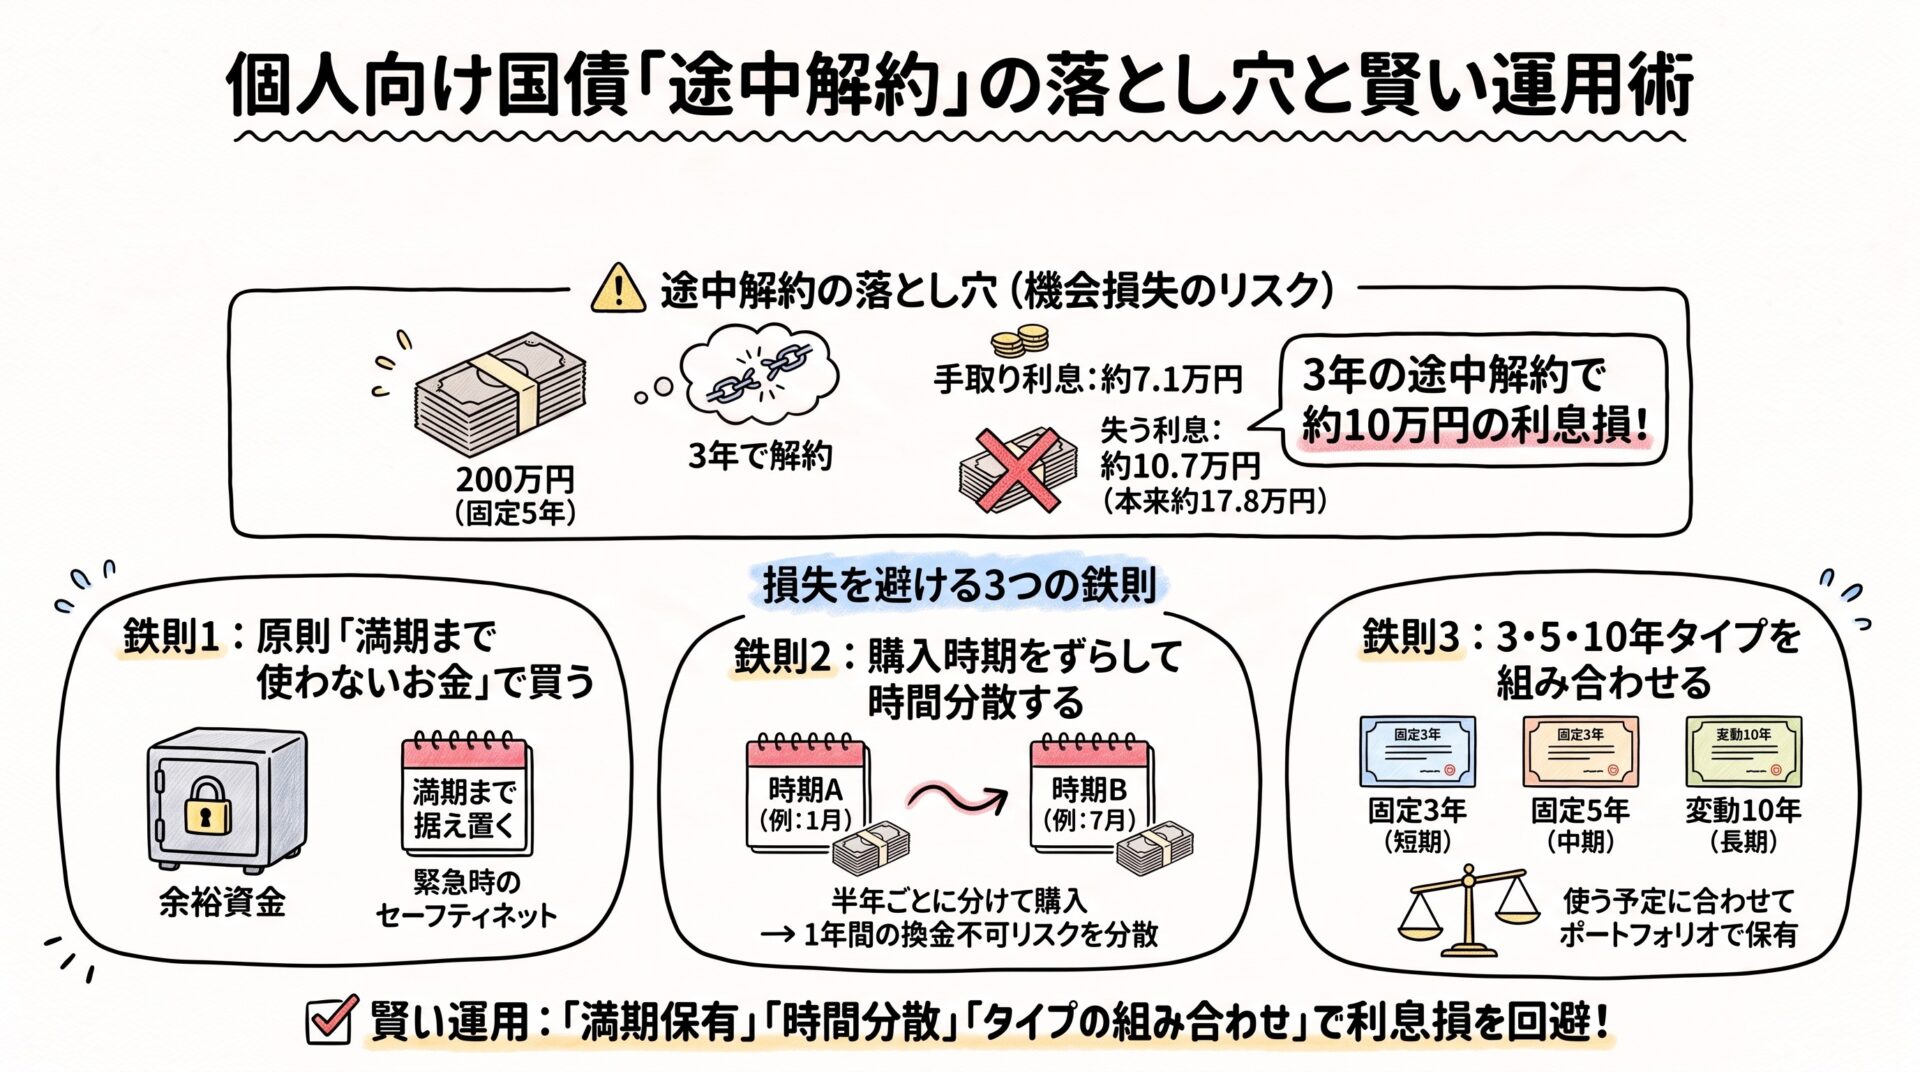
- 3年間(計6回)で受け取る利息合計:107,100円
- 中途換金時のペナルティ(直近1年分の利息返納):▲35,700円
- 最終的に手元に残るもうけ:約71,400円
元本の200万円は満額戻り、手元には約7.1万円の利益が残ります。
2. 「元本割れなし」でも油断禁物!失う利息は約10万円
「7万円もプラスなら十分では?」と思うかもしれません。しかし、満期(5年)まで持った場合と比べると景色が一変します。
| 項目 | 5年満期まで保有 | 3年で途中解約 | 差額(失った利益) |
| 手取り利息の合計 | 約178,500円 | 約71,400円 | ▲約107,100円 |
| ペナルティの有無 | なし | あり(約3.5万円返納) | ― |
| 元本返戻 | 200万円(全額) | 200万円(全額) | 差なし |
満期まで持っていれば約17.8万円もらえたはずの利息が、約7.1万円に激減します。
「直近1年分のペナルティ(約3.5万円)」に加え、「残り2年分の利息(約7.1万円)」も受け取れなくなるため、実質10万円以上の利息チャンスを逃したことになるのです。
まとまった資金を安易に1つの国債へ入れて中途解約してしまうと、この機会損失は決して小さくありません。
3. 個人向け国債で損しないための3つの鉄則
せっかくの好金利を無駄にしないために、購入前に知っておきたい3つの実践テクニックを紹介します。
① 原則「満期まで使わないお金」で買う
国債は発行から1年経てばいつでも換金できますが、それはあくまで「万が一のセーフティネット」です。基本は満期まで据え置く前提の余裕資金で購入するのが鉄則です。
② 購入時期をずらす(時間分散)
200万円の資金がある場合、一度にまとめて買うのではなく、例えば「50万円ずつ4回に分けて半年ごとに購入する」といった方法が有効です。
- メリット:解約制限(購入後1年間は原則換金不可)のタイミングが分散され、急な出費があっても「1年以上経った一部の分だけ」を最小限のペナルティで解約できます。
③「固定3年・固定5年・変動10年」を組み合わせる
個人向け国債には3つのタイプがあります。資金の使う時期や目的に応じて組み合わせて保有するのがおすすめです。
| タイプ | 特徴 | こんな資金におすすめ |
| 固定3年 | 期間が短く、資金拘束が少ない | 2〜3年後に使う予定が決まっている資金 |
| 固定5年 | 金利が確定しており、収支計画が立てやすい | 5年間は確実に使わない中期の安全資産 |
| 変動10年 | 今後の利上げに追従して受取利息が増える | 当面使う予定のない長期のコア資産・インフレ対策 |
例えば200万円なら、
- 急な出費に備えて換金しやすい 「固定3年に50万円」
- 着実に高めの利息を狙う 「固定5年に50万円」
- 今後の追加利上げに期待する 「変動10年に100万円」
このようにポートフォリオを組むことで、「途中解約のリスクを最小限に抑えつつ、金利上昇の恩恵も受ける」というバランスの良い運用が可能になります。
まとめ:仕組みを正しく知って、無駄のない安全運用を!
- 個人向け国債は途中解約しても元本割れしないが、利息の大半を逃す大きな機会損失がある
- 200万円を3年で解約すると、満期に比べて10万円以上の利息チャンスを失う
- 失敗を防ぐコツは「原則満期保有」「時期の分散」「期間・金利タイプの組み合わせ」
「安全資産だからどこに入れても同じ」と一括で預けてしまう前に、ご自身のライフプランや資金を使うタイミングに合わせて、賢く組み合わせてみてくださいね。
【無料】公式LINEで「損しない資産防衛術」を配信中!
「自分の場合、普通預金・国債・新NISAにどう配分すればいい?」
「定年前後の退職金、減らさずに手堅く守る具体的な方法は?」
公式LINEでは、ブログでは書ききれない「年代別・安全資産のポートフォリオ実例」や、金利上昇局面で知っておくべき資産防衛のポイントを定期的にお届けしています。
現在、友だち追加いただいた方限定で『失敗しない!安全資産の仕分けチェックシート』を無料プレゼント中!
急な出費で損をしないための資金設計を、ぜひ一緒に整えましょう。
👇 【友だち追加はこちらから】