「えっ、遺族年金ってそれしか出ないの!?」
これは、私がお客様のライフプラン・シミュレーションを作成し、結果をお見せした際に一番多くいただく反応です。
『遺族年金だけではやっていけない』——残念ながら、これが多くのご家庭における現実です。だからこそ、手遅れになる前にしっかりと対策を考えておく必要があります。
最大の誤解:「夫の年金がそのまま引き継がれる」わけではない
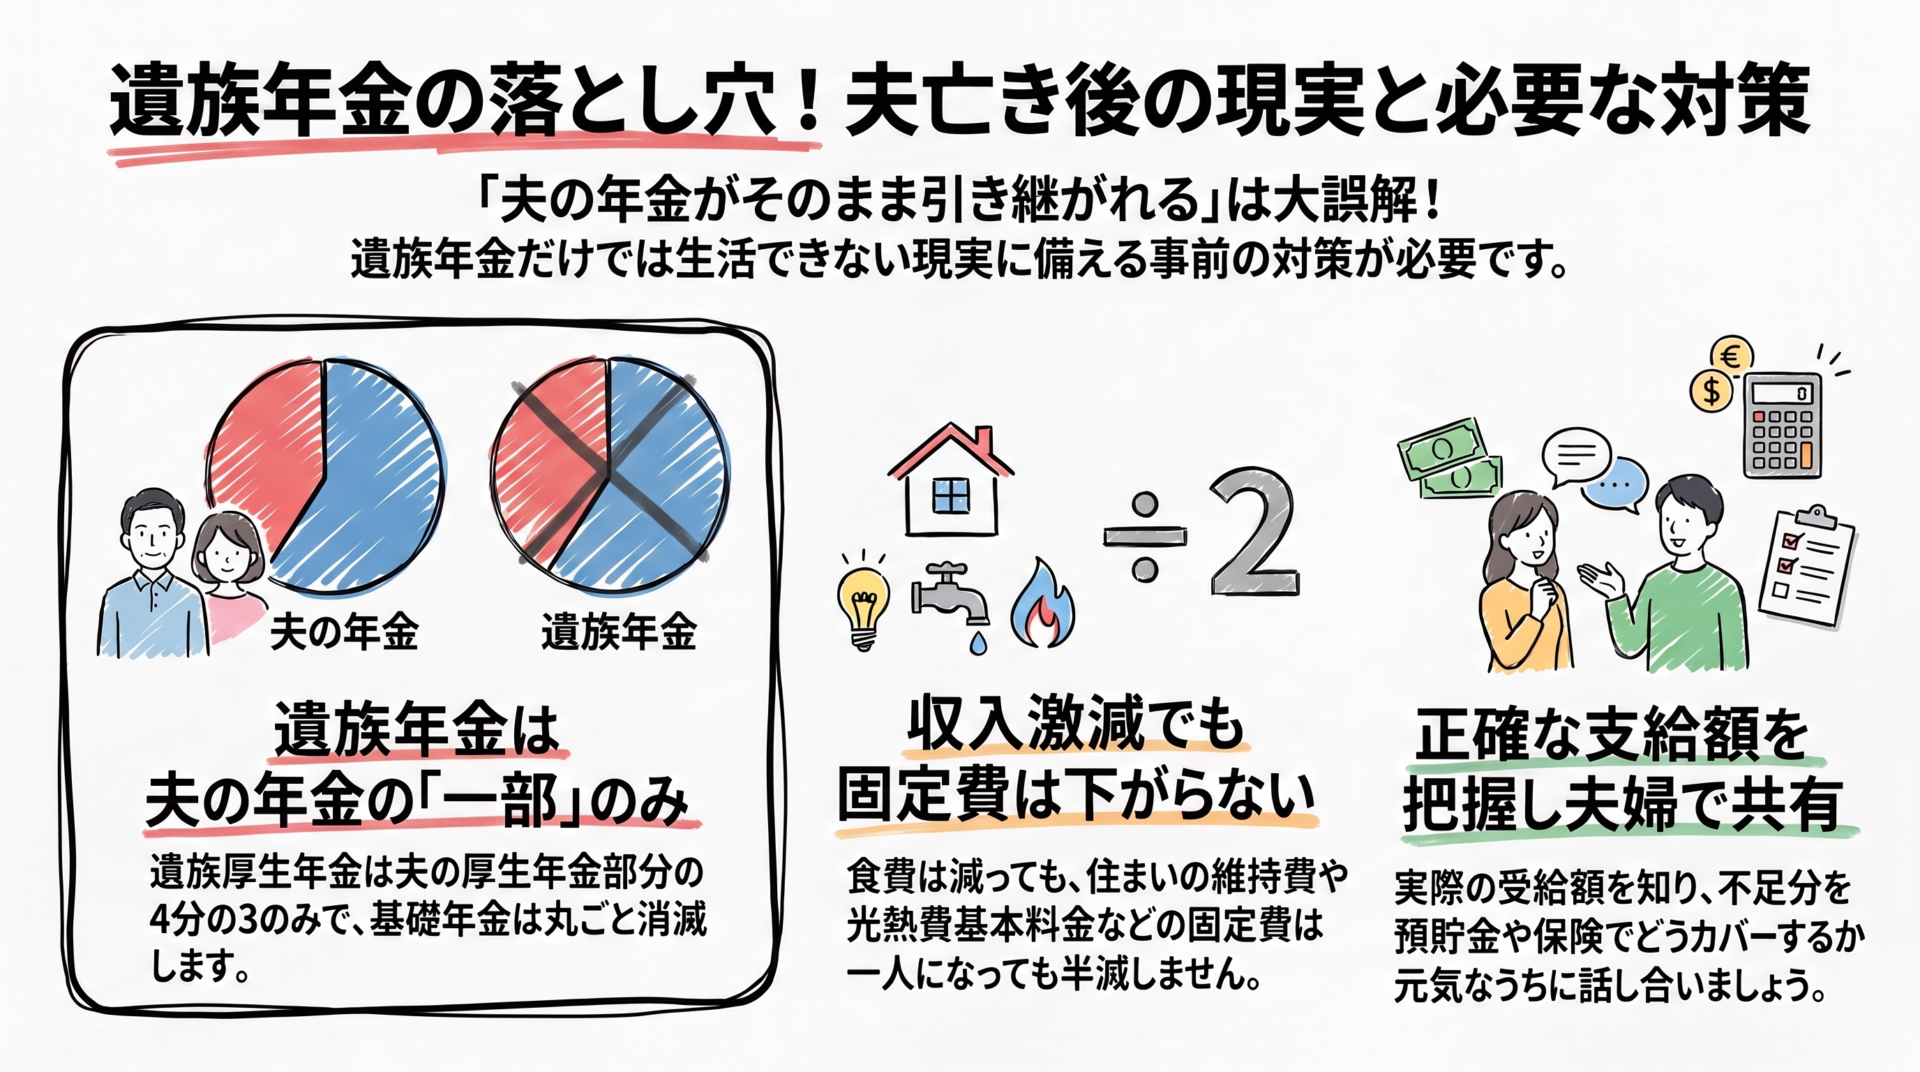
遺族年金に関する最も大きな誤解は、「夫がもらっていた年金が、そのまま妻に引き継がれる」と思い込んでいることです。
実際の制度ではどうなるのでしょうか。妻が受け取れる「遺族厚生年金」の額は、原則として夫の「厚生年金部分の4分の3」のみです。さらに、夫の「老齢基礎年金(国民年金)」部分は丸ごと消滅してしまいます。
つまり、世帯全体で入ってくる年金収入は、多くの方が想像している以上に大きく減ってしまうのです。
収入は激減するのに、生活費は半分にならない現実
一方で、残された妻の生活費はどうなるでしょうか?
「夫がいなくなれば、生活費も半分くらいになるだろう」と考える方もいますが、これも大きな落とし穴です。
確かに食費や日用品費は減るかもしれません。しかし、持ち家の維持費や修繕費、マンションの管理費、光熱費の基本料金といった「固定費」は、一人暮らしになっても意外と下がらないのが現実です。
収入が激減する中で、これまで通りの生活水準を維持するのは非常に困難になります。
愛する家族を守るための「第一歩」とは
私自身も、60代の夫という立場にあります。だからこそ、万が一のことがあっても、妻には経済的な不安を感じることなく、旅行や美味しいものを楽しんで、ずっと笑顔で生き続けてほしいと心から願っています。
そのための第一歩は、「我が家の場合、遺族年金は正確にいくらもらえるのか」というリアルな金額から目を背けないことです。
その上で、不足する生活費を今の預貯金や生命保険でどうカバーしていくのか。元気なうちに夫婦でしっかり話し合い、情報を共有しておくこと。これこそが、残される家族への「最大の愛情」だと私は確信しています。
万が一の不安を解消しませんか?【公式LINEのご案内】
「我が家の場合、万が一の時に遺族年金はいくらもらえるの?」
「今の保険や貯蓄で、本当に妻のその後の生活費は足りる?」
この記事を読んで、少しでも不安を感じた方は、ぜひ一度プロにご相談ください。
現在、公式LINEにご登録いただいた方限定で、遺族年金の目安や老後資金の不安に関するご相談を受け付けています。同世代のFPとして、残されるご家族が安心して暮らせる現実的な対策をアドバイスさせていただきます。
まずは以下のリンクから、お気軽に友だち追加をお願いします!
👉 【公式LINEに登録して我が家の年金対策を相談する】