定年後も同じ会社で継続して働く「再雇用制度(嘱託雇用)」。慣れ親しんだ職場で働き続けられる安心感がある一方、多くの方が直面するのが「給与の大幅なダウン」です。
一般的に、定年再雇用後の給与は現役時代の6〜7割程度まで下がると言われています。
ここで多くの方が落とし穴にはまるのが社会保険料です。何も対策や特別な手続きを行わないと、「給与は3割以上減ったのに、天引きされる健康保険料や厚生年金保険料は現役時代の高いまま」という理不尽な状態に陥ってしまいます。
この定年直後の急激な手取り減少を防ぐための制度が、社会保険の特例である「同日得喪(どうじつとくそう)」です。
今回は、定年前後の生活設計と家計防衛を支援するファイナンシャルプランナーが、同日得喪の仕組み、どれくらい手取りが変わるかの試算、知っておくべき注意点まで分かりやすく整理してお届けします。
1. なぜ定年後は「給与激減なのに保険料は高いまま」になるのか?
会社員が毎月納めている健康保険料や厚生年金保険料は、毎月の給与額そのものではなく、キリの良い区分で定められた「標準報酬月額」をもとに算出されています。
通常、標準報酬月額は年に1回の「定時決定(4〜6月の給与を基準に9月改定)」で見直されますが、年の途中で給与が大きく変動した場合は「随時改定(月額変更届)」というルールが適用されます。
しかし、この随時改定には次のようなタイムラグがあります。
- 給与が下がった月から3か月間の平均をもとに新しい標準報酬月額を算定する
- 新しい保険料が決定・改定されるのは4か月後
- 社会保険料は翌月天引き(当月分を翌月の給与から控除)の会社が多いため、手取りに反映されるのは実質5か月後
つまり、特例を使わずに通常のルール通り処理されてしまうと、「給料はガクンと減っているのに、最初の4〜5か月間は現役バリバリの頃と同じ高い保険料を支払わなければならない」のです。
手取りが一気に落ち込み、生活費のやりくりに頭を抱える方が少なくない原因はここにあります。
2. 救済策となる「同日得喪(資格喪失・取得の特例)」とは?
この理不尽なギャップを解消するために国が設けている救済措置が、「60歳以上の継続雇用者の同日得喪」です。
同日得喪の仕組み
定年退職後も同じ会社で再雇用される場合、勤務自体は1日も途切れずに続いています。しかし、制度上はあえて「定年退職日をもって被保険者資格を喪失し、その翌日の再雇用開始日をもって新たに被保険者資格を取得した」とみなします。
「退職」と「再雇用」を区切りとして扱い、資格の喪失と取得の手続きを同じ日に行うため「同日得喪」と呼ばれています。
最大のメリット:再雇用初月から即座に保険料が下がる
通常の随時改定のように「3か月待って4か月目から改定」というタイムラグを踏む必要がありません。再雇用後の新しい給与額に基づいた適正な保険料が、初月から即座に適用されます。
| 項目 | 通常のルール(随時改定) | 60歳以上の特例(同日得喪) |
| 保険料の改定タイミング | 給与変動から4か月後(反映は実質5か月後) | 再雇用の初月から即時改定 |
| 手取りへの影響 | 4〜5か月間、現役並みの保険料で手取りが激減 | 初月から新給与に見合った手取りをキープ |
| 等級変動の条件 | 2等級以上の変動が必要 | 1等級の下落でも適用可能 |
| 対象者 | 全従業員 | 60歳以上で定年等により再雇用される従業員 |
3. 【試算】同日得喪をする・しないで手取りはいくら変わる?
では、同日得喪を行うかどうかで、具体的にどれくらい手取りに差が出るのでしょうか。典型的な再雇用のケースで試算してみましょう。
シミュレーション条件
- 定年前の月給: 40万円(標準報酬月額:41万円)
- 再雇用後の月給: 25万円(標準報酬月額:26万円)
- ※東京都・協会けんぽ加入(介護保険第2号被保険者・40〜64歳)、厚生年金保険料を合算して試算(概算)
毎月の社会保険料負担(本人負担分)の比較
- 定年前の基準で引かれる保険料: 約62,000円 / 月
- 再雇用後の適正な保険料: 約39,000円 / 月
- 毎月の差額:約23,000円
4か月間の累計手取り差額
同日得喪を行わなかった場合、この約23,000円の負担増が4か月間続きます。
23,000円 × 4か月 = 約92,000円
定年再雇用直後の数か月間で、手取りにして約9万円以上の差が生じる計算になります。
定年後は嘱託契約になり賞与(ボーナス)が大きく減るケースも多いため、この9万円の手取り差額は家計のキャッシュフローにとって極めて大きなインパクトと言えます。
4. 同日得喪を利用する際の3つの注意点とデメリット
メリットが大きい同日得喪ですが、手続きにあたって事前に押さえておきたい注意点が3つあります。
① 扶養家族がいる場合は「被扶養者の再認定」が必要
制度上、一度「資格喪失」を行って新たに「資格取得」をし直す形をとるため、配偶者や子どもを健康保険の扶養に入れている場合、改めて「被扶養者異動届」などの書類を提出し直す必要があります。
給与が大幅に下がった場合、配偶者のパート収入などの状況によっては「本人の年収の2分の1未満」といった扶養要件に引っかからないか改めて確認が入ることがあります。
② 保険証の切り替え・データ反映のタイムラグ
資格の記号・番号が新しくなるため、社内手続きからマイナ保険証(オンライン資格確認システム)や資格情報にデータが反映されるまでに、おおむね1〜2週間程度のタイムラグが生じます。
この切り替え期間中に病院にかかる予定がある場合は、事前に会社へ申し出て「健康保険被保険者資格証明書」を速やかに交付してもらうなど、窓口でのトラブルを防ぐ準備をしておきましょう。
③ 手続きの申請主体は「本人」ではなく「会社」
同日得喪の手続きを行うのは従業員本人ではなく、勤務先(事業主)です。
会社が管轄の年金事務所や健康保険組合に「健康保険・厚生年金保険被保険者資格喪失届」と「資格取得届」を同時に提出します。
大企業であれば人事・総務が定年手続きの一環として自動的に進めてくれることが一般的ですが、中小企業などでは制度の把握が漏れて通常の「月額変更届」で処理されてしまうケースも散見されます。
定年を迎える2〜3か月前の面談などのタイミングで、「定年再雇用後は、社会保険の同日得喪の手続きを行っていただけますか?」と人事・総務担当者に一声確認を入れておくと確実です。
5. 【FPの視点】在職老齢年金・雇用保険との相乗効果
標準報酬月額が速やかに下がることは、単に目先の社会保険料が安くなるだけでなく、公的年金の受給にも好影響を与えます。
60歳〜65歳未満で「特別支給の老齢厚生年金」を受け取る権利がある方や、65歳以降も厚生年金に加入して働く方は、給与と年金の合計額によって年金の一部(または全額)がカットされる「在職老齢年金」の仕組みがあります。
同日得喪によって標準報酬月額が初月から適正に下がれば、「年金の支給停止額が減り、本来受け取れるはずの年金がカットされにくくなる」というメリットにも直結します。
さらに、ハローワークから支給される「高年齢雇用継続給付」とのバランスなど、定年前後の手取り収入は複数の制度がパズルのように組み合わさっています。
まとめ:定年前の手取りシミュレーションで万全の備えを
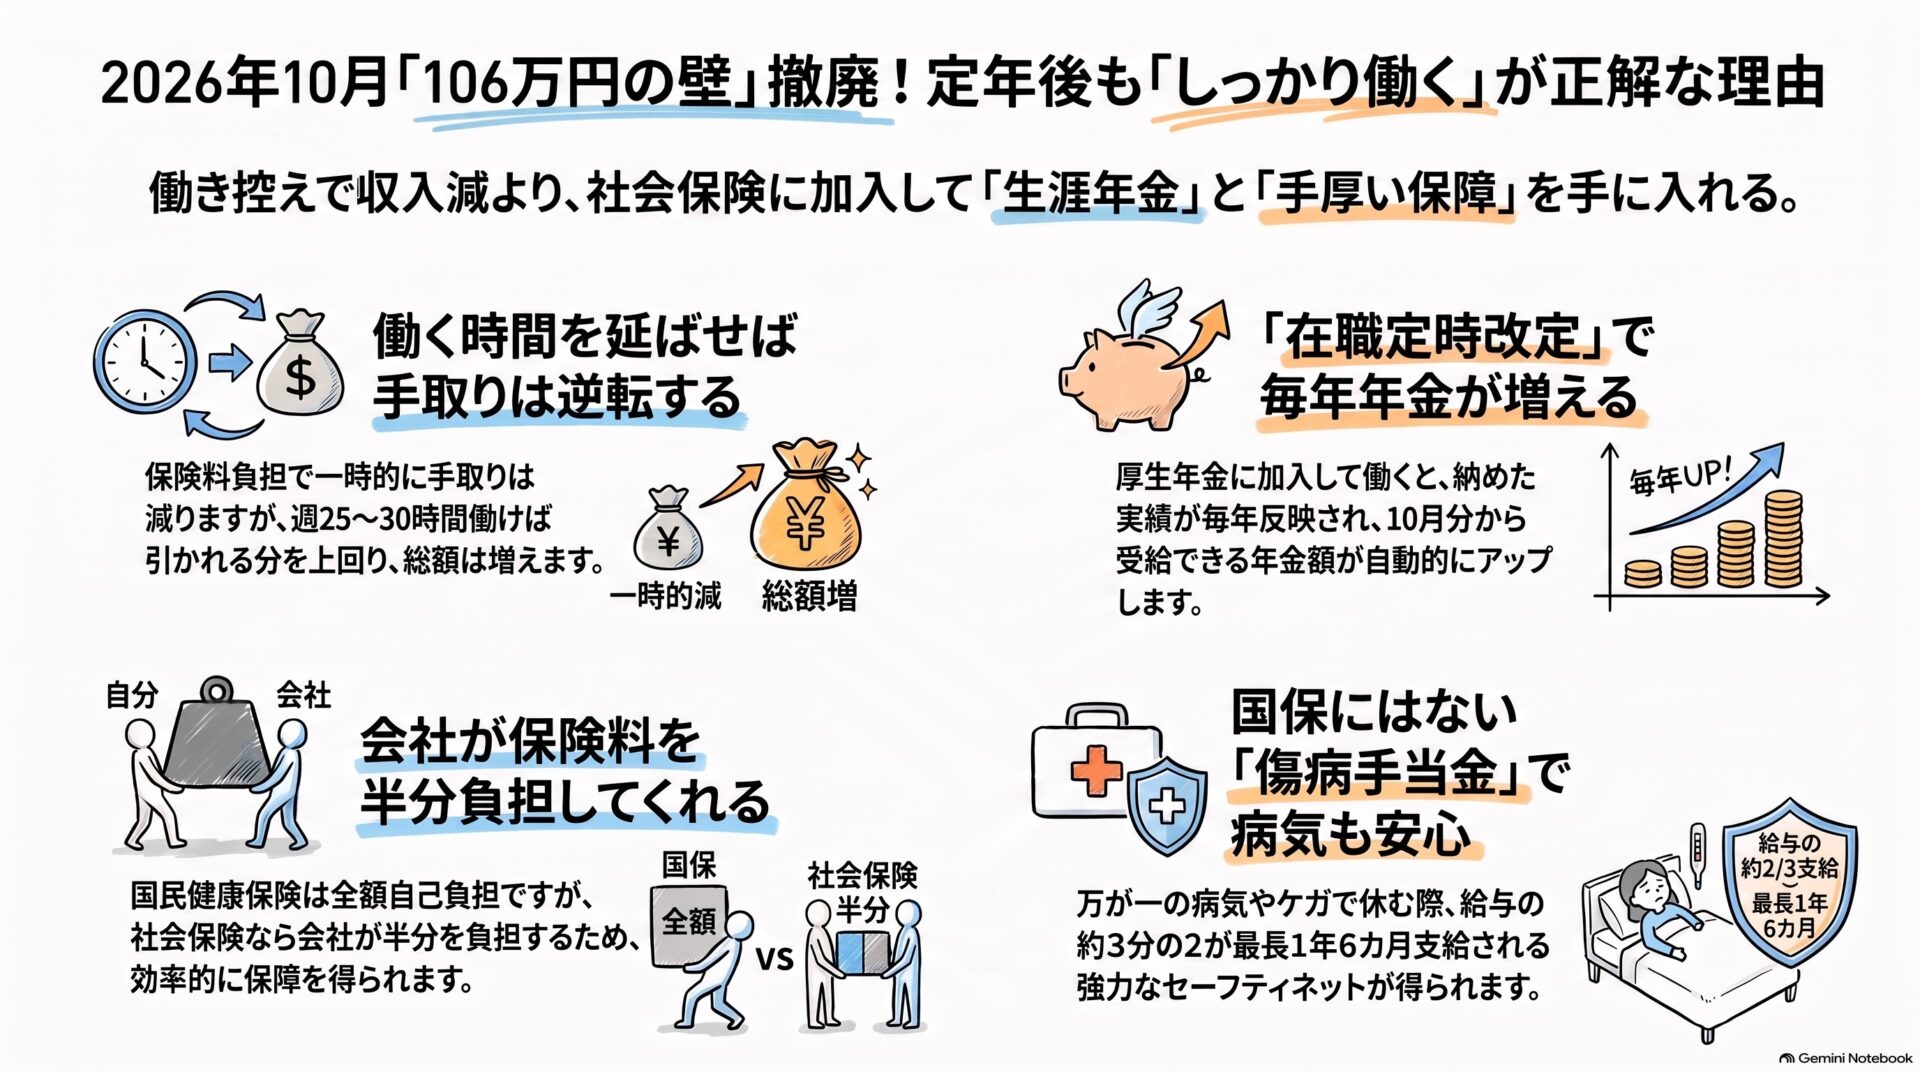
定年後の暮らしを安心してスタートさせるためには、「給与がいくらになるか」だけでなく、「引かれる社会保険料や税金がいくらになり、最終的な手取りがいくら手元に残るのか」を正確に把握しておくことが欠かせません。
- 再雇用の初月から適正な保険料にする「同日得喪」
- 働きながらもらえる年金を最大化する工夫
- 退職金や退職後の資産寿命を延ばすライフプランニング
定年前後の生活設計や手取り額のシミュレーションについて詳しく知りたい方は、ぜひお気軽にご相談ください。あなたの状況に合わせた最適なプランを一緒に設計いたします。
▼ 定年前後の生活設計・老後資金のご相談はこちら