ニュースでも話題になりましたが、6月販売分の「個人向け国債(変動10年)」の適用金利が1.74%へと大きく上昇しました。投資対象としてのプレゼンスが、ここに来て非常に高まっています。(2026年9月販売分の「個人向け国債」の適用金利は1.95%へ更に上昇しました(※26年9月13日更新)
定年前後のシニア層にとって、大切に築き上げた退職金や老後資金を「どう守るか」は大きな課題です。国債(変動10年)は、国が元本を保証しつつインフレリスクにも対抗できる、「安全かつインフレに強い、資産の置き場」として非常に優秀な選択肢です。
今回は、老後資金の運用先として個人向け国債(変動10年)を検討する際の、5つのメリットと3つのデメリットを分かりやすく解説します。
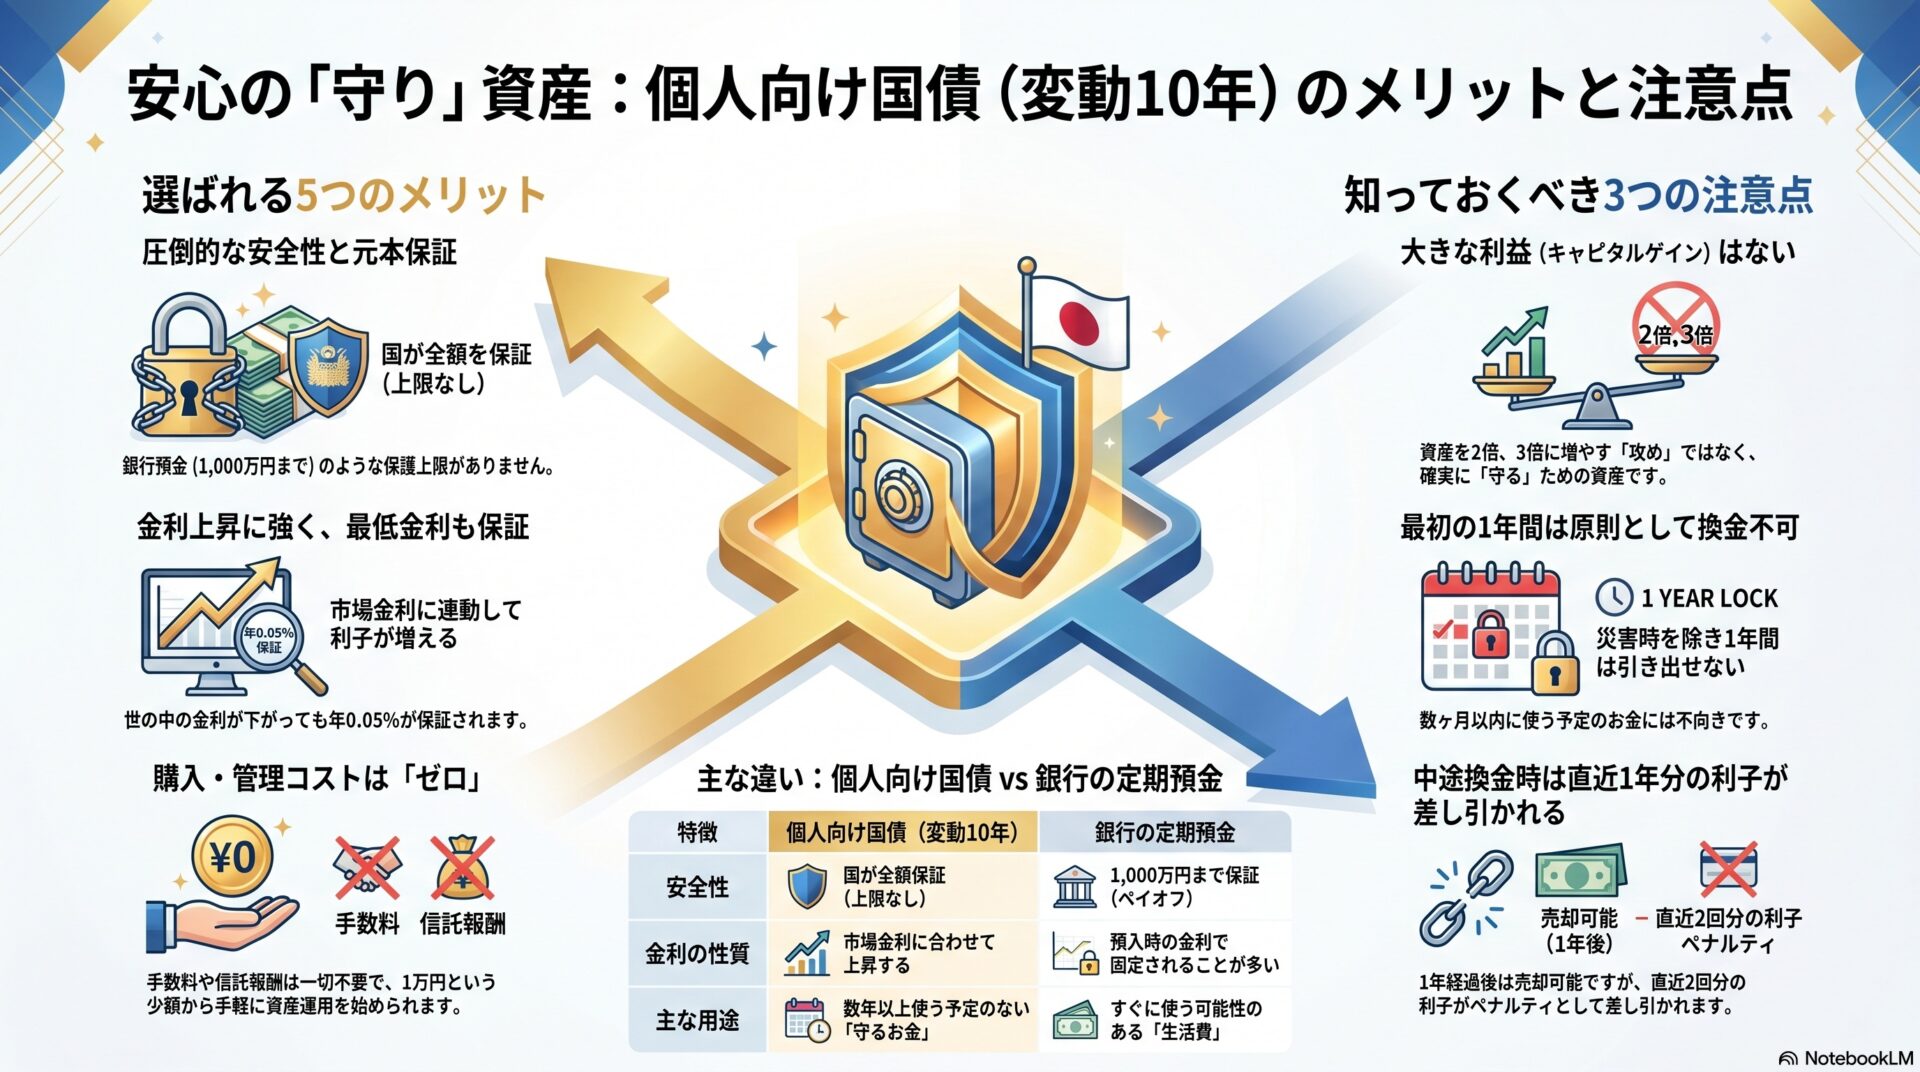
個人向け国債(変動10年)5つのメリット
- 圧倒的な安全性(元本保証) 日本国が破綻しない限り、元本と利子の支払いが保証されます。銀行預金は「ペイオフ」により1口座1,000万円までしか保護されませんが、国債には上限がありません。5,000万円でも全額が国の保証対象となります。
- 金利上昇・インフレに強い 市場金利が上がれば、受け取れる利子も半年ごとに増えていきます。これからの物価上昇(インフレ)局面において、資産の目減りを防ぎ、購買力を維持するための強力な味方になります。
- 最低金利「0.05%」の保証 世の中の金利がどれだけ下がっても、年0.05%(税引前)の最低金利が保証されています。メガバンクの普通預金金利などと比較しても、下限が守られている安心感があります。
- 1年経てばいつでも中途換金可能 購入から1年が経過すれば、いつでも国が額面通りに買い取ってくれます。「いつでも現金化できる確実な流動性」があるのは、シニア世代にとって大きな強みです。
- 購入・管理の手間やコストがゼロ 購入時の手数料や、保有中の管理費用(信託報酬など)は一切かかりません。1万円という少額から手軽に始められます。
押さえておきたい3つのデメリットと注意点
- 大きなリターンは期待できない 株式や投資信託のように、資産が2倍、3倍になるといった値上がり益(キャピタルゲイン)は得られません。老後資金の「増やす部分」ではなく、確実に取り置く「守りの資産」と割り切る必要があります。
- 最初の1年間は原則として引き出せない 購入後「1年間」は、災害などの緊急時を除き、原則として中途換金(売却)ができません。数ヶ月以内に使う予定がある「超短期の生活費」などは入れないよう注意が必要です。
- 中途換金時のペナルティ 1年を過ぎればいつでも売却できますが、「直近2回分(1年分)の利子相当額」が差し引かれます。結果として「直近1年間は無利息でお金を預けていたのと同じ状態」になるため、短期での出し入れには不向きです。
【試算】退職金・老後資金を預けたら利息はいくら?(1,000万円・2,000万円)
「個人向け国債(変動10年)が安全でインフレに強いのは分かったけれど、実際にどれくらいの利息がもらえるの?」と疑問に思われる方も多いでしょう。
ここでは、定年前後の方が手元のまとまった退職金や老後資金を預けた場合、1年間でどれくらいの手取り利息を受け取れるのかを試算してみました。
※2026年9月募集分(第198回債)の初回適用利率年1.95%(税引後 約1.553%)を基準として試算しています。税率は復興特別所得税を含む20.315%で計算しています。
預入金額別の受取利息シミュレーション(年利1.95%の場合)
| 預入金額 | 年間利息(税引前) | 年間手取り利息(税引後) | 半年ごとの手取り利息 |
| 500万円 | 97,500円 | 約 77,690円 | 約 38,845円 |
| 1,000万円 | 195,000円 | 約 155,385円 | 約 77,692円 |
| 2,000万円 | 390,000円 | 約 310,770円 | 約 155,385円 |
※利息は年2回(半年ごと)に分けて口座に振り込まれます。
※変動10年は半年ごとに適用利率が見直されるため、将来の市場金利の動向によって受取額は変動します。
メガバンクの普通預金と比べるとこれだけの差に
現在、メガバンク等の普通預金金利(年0.1〜0.2%前後)にお金を預けたままだと、1,000万円を預けても年間の手取り利息は1万円〜1万5,000円程度にとどまります。
一方、個人向け国債(変動10年)であれば、同じ1,000万円で年間約15.5万円、2,000万円であれば年間約31万円の手取り利息になります。
- 元本割れのリスクを負いたくない
- 銀行の預金保険(ペイオフ)の上限1,000万円を超える資金がある
- インフレで現金の価値が目減りするのを防ぎたい
このような定年前後・シニア世代にとって、「元本が保証された状態で年間数十万円のインカム(利息)を生み出してくれる置き場所」として、非常に実用的な選択肢と言えます。
まとめ:老後資金の「守り」を固めよう
個人向け国債(変動10年)は、老後資金の基盤を安定させる「守りの要」として最適な選択肢の一つです。手元の資金の一部を国債に移すことで、インフレから資産を守りながら、安全に管理することができます。
ご自身の状況に合わせた老後資金の守り方を知りたい方へ
「自分の場合は、預金と国債、新NISAをどう配分すればいい?」「退職金の安全な置き場所をもっと知りたい」といった疑問をお持ちではありませんか?
公式LINEでは、定年前後の方向けに、老後資金の守り方や賢い資産防衛に関するお役立ち情報を無料で配信しています。個別のご相談やちょっとしたご質問もLINEから受け付けておりますので、ぜひお気軽に友だち追加してください!
▼ 公式LINEの無料登録はこちらから ▼