「定年後も継続雇用で働いたら、将来もらえる年金は結局いくら増えるのだろう?」
60歳の定年が近づいてくると、誰もが一度は悩むテーマではないでしょうか。
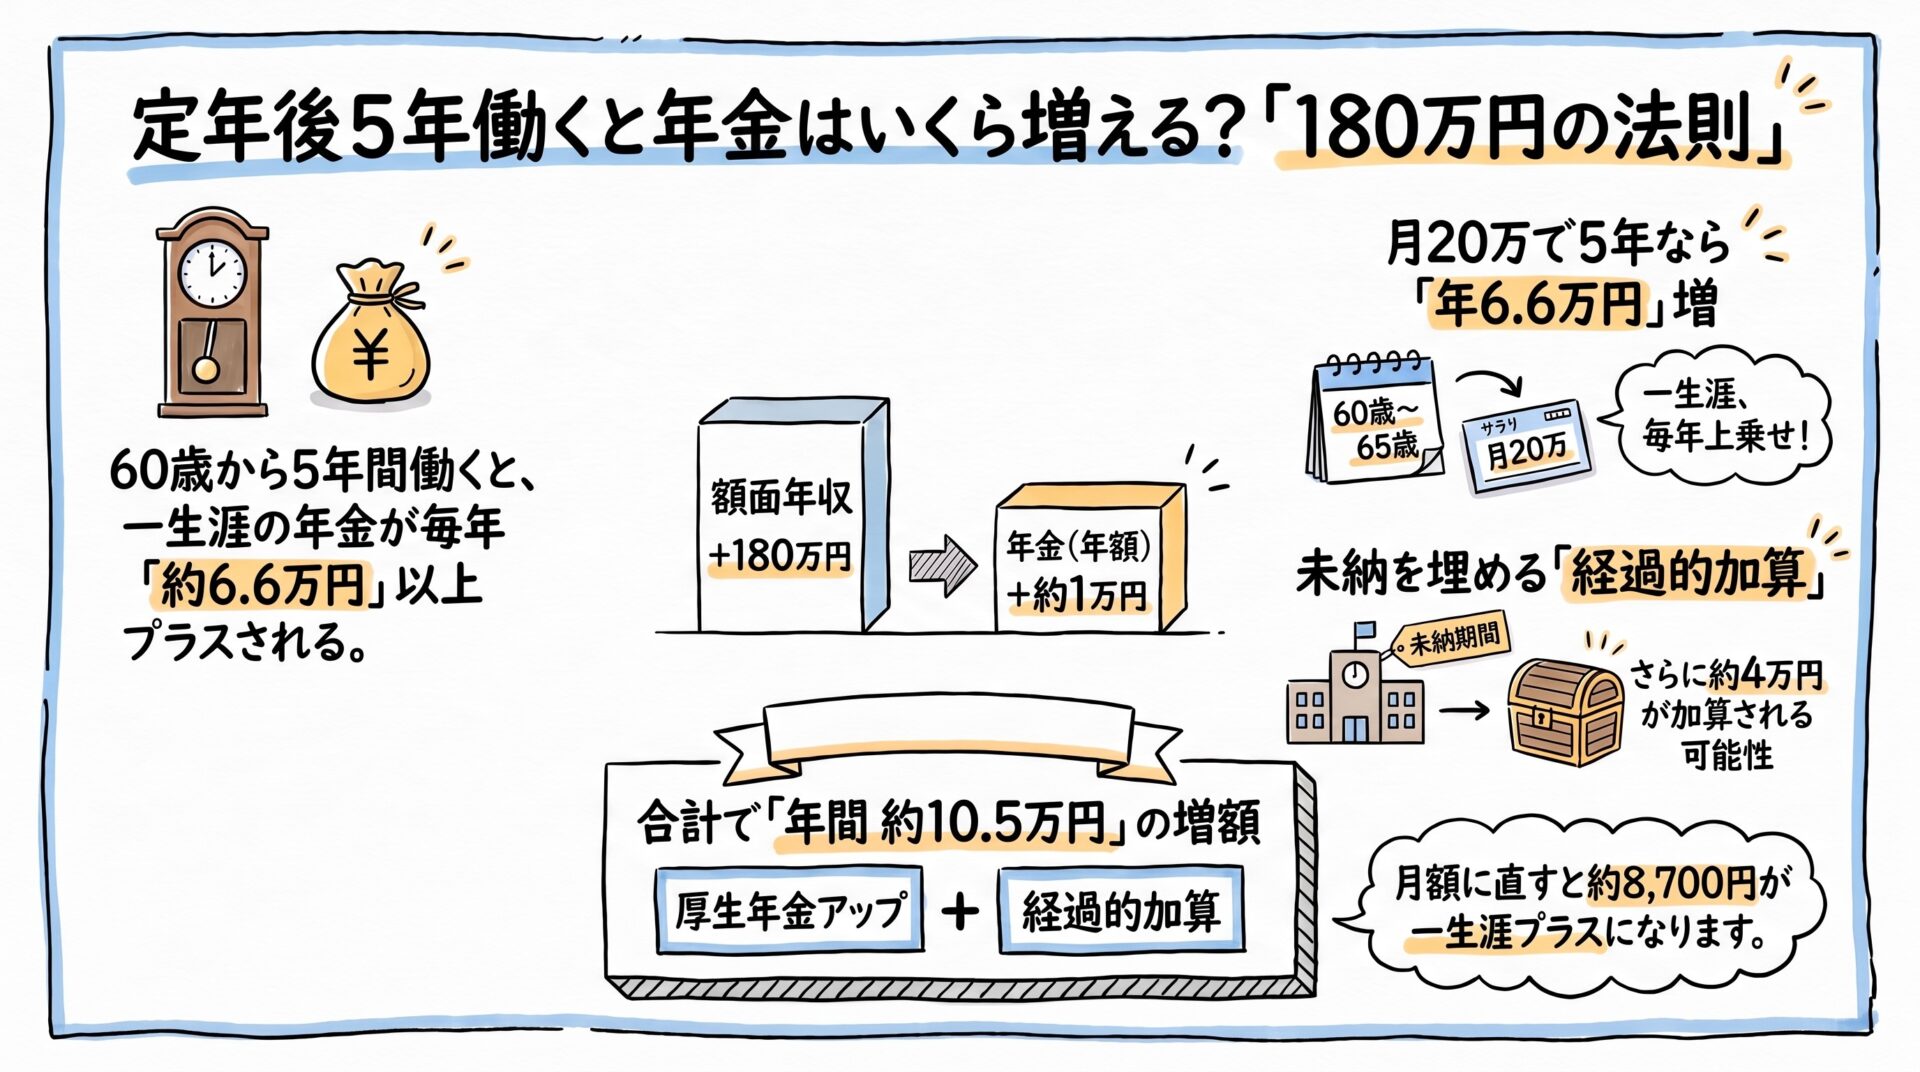
結論からお伝えすると、月収20万円で60歳から65歳までの5年間働いた場合、年金額は一生涯「年額 約6.6万円」増えます。
さらに、学生時代などに国民年金の未納期間がある方なら、「経過的加算」によって約4万円が上乗せされ、合計で年額約10.5万円の増額になるケースもあります。
年金がいくら増えるのかをざっくり暗算できる便利な目安が「180万円の法則」です。
この記事では、定年を迎えるサラリーマンの方に向けて、「180万円の法則」を使った簡単な計算方法と、定年後の年金をさらに手厚くする「経過的加算」の仕組みをわかりやすく解説します。
3秒で暗算できる!年金が増える「180万円の法則」とは?
年金の受給額を計算する公的な計算式は細かく決まっていますが、普段の生活でパッと把握するのは難しいものです。
そこで覚えておきたいのが、FPの間でもよく使われる「180万円の法則」です。
【180万円の法則】
額面の年収が180万円増えるごとに、もらえる年金(年額)が「約1万円」増える
月収20万円で5年働いた場合のシミュレーション
例えば、60歳以降も再雇用で月収20万円(年収240万円)で働いたとしましょう。
- 1年あたり増える年金額
240万円 ÷ 180万円 = 約1.33万円(年額) - 60歳から65歳までの5年間で増える年金額
1.33万円 × 5年 = 約6.65万円(年額)
つまり、65歳以降に受け取る厚生年金が一生涯にわたって毎年約6.6万円プラスされます。これなら電卓を叩かなくても、ご自身の想定年収から大体の目安がすぐに分かります。
正確に知りたい方向け:厚生年金の正式な計算式
「なぜ180万円で1万円増えるの?」と疑問に思う方向けに、本来の公式も確認しておきましょう。
60歳以降に厚生年金に加入して働くことで増える年金額(報酬比例部分)は、次の式で算出されます。
本来の計算式
平均標準報酬額(月収換算) × 5.481 / 1000 × 加入月数 = 年金の増額(年額)
月収20万円で60か月(5年間)勤務した場合:
- 20万円 × 5.481 / 1000 × 60か月 = 65,772円(年額)
先ほどの「180万円の法則」で算出した約6.65万円とほぼ同じ数値になります。
学生時代の未納がある人は必見!「経過的加算」でさらに増える理由
年金が増える仕組みは厚生年金だけではありません。実は「国民年金の満額に足りない期間」を取り戻すチャンスもあります。
60歳以降は国民年金に加入できないが……
国民年金(老齢基礎年金)を満額受け取るには、20歳から60歳までの「40年間(480か月)」保険料を納める必要があります。
しかし、大卒の方などで「20歳〜22歳までの学生時代に保険料を納めていなかった(当時は学生の強制加入ではなかった世代を含む)」というケースは少なくありません。
通常、60歳以降に国民年金の未納分を埋めるには「任意加入」という手続きが必要です。しかし、会社員として厚生年金に加入している間は、国民年金に任意加入することができません。
そこで登場するのが「経過的加算」という仕組みです。
穴埋めしてくれる「経過的加算」とは?
60歳以降も厚生年金に加入して働くと、「40年(480か月)の上限に達するまで、納めていなかった老齢基礎年金と同等の金額が、厚生年金から上乗せして支給される」というルールがあります。
これが経過的加算です。
【試算例】22歳〜60歳まで38年間(456か月)勤務し、2年分足りない場合
- 60歳〜62歳までの2年間(24か月)、厚生年金に入って働く
- 不足していた2年分に相当する金額(約3.9万円〜4万円/年)が、厚生年金に「経過的加算」としてプラスされる
5年働いた場合のトータル増額
月収20万円で60歳〜65歳まで働いた場合、トータルでの増額は次のようになります。
| 項目 | 年間の増額目安(年額) |
| 厚生年金(180万円の法則) | 約66,000円 |
| 経過的加算(未納2年分を解消) | 約39,000円 |
| 合計 | 約105,000円(一生涯プラス) |
年間約10万5,000円、月額に直すと約8,700円の手取り増が、一生涯続く計算になります。
定年後の3つの働き方と社会保険
これまで解説したメリットを受けられるのは、「60歳以降も厚生年金(社会保険)に加入して働く場合」に限られます。
定年後の主な選択肢は次の3つです。
- 再雇用・継続雇用(今の会社で引き続き65歳まで働く)
- 再就職(別の会社に転職して働く)
- 起業・独立(個人事業主や法人設立)
1番の再雇用や2番の再就職で、週20時間以上などの条件を満たして厚生年金に加入していれば、今回紹介した「180万円の法則」と「経過的加算」の両方の恩恵を受けられます。
一方、3番のように個人事業主として独立した場合や、社会保険の加入基準を満たさない短時間のアルバイトの場合は、厚生年金は増えません(その代わり、国民年金の「任意加入」によって未納分を埋める手続きが可能です)。
まとめ:数字で「見える化」すると、定年後の選択肢が広がる
定年を迎える前は、「もう定年だし、気楽にアルバイトくらいでいいかな……」と漠然と考えてしまうことも多いものです。
しかし、自分自身のライフプランシミュレーションを作成してみると、「65歳まで継続雇用で働くことで、66歳以降のキャッシュフローが格段にラクになる」という事実が数字としてはっきりと見えてきます。
年金額の増加だけでなく、健康保険の傷病手当金や雇用保険の各種給付など、会社員ならではのセーフティネットも継続します。
定年後の働き方に迷っている方は、まずはご自身の年金記録や生活費を整理し、数字で「見える化」してみてはいかがでしょうか。具体的な見通しが立つと、定年後の生活を前向きにスタートできます。
公式LINEで「定年後のお金の疑問」を気軽にチェック!
ブログの更新情報や、記事では書ききれなかった「定年前後のマネープランの裏ワザ」を公式LINEで定期的にお届けしています。
「ねんきん定期便のここがよく分からない」
「個別相談の前に、少し質問してみたい」
といった簡単なご質問・お問い合わせも、LINEのトーク画面から1対1でお気軽にお送りいただけます(メッセージは他の方には見えません)。
定年後の暮らしを数字で「見える化」する第一歩として、ぜひお気軽にお友だち登録してみてくださいね。
[ ▶ 公式LINEでお友だちになる(無料) ]