はじめに:年金は「損得」だけで決めていいのか?
「年金は60歳から繰り上げて受け取るべきか、それとも65歳まで待つべきか?」
定年が視野に入ってくると、多くの方がこの受給開始時期について悩み始めます。巷のマネー誌やネット記事を開けば、「〇歳まで生きれば繰下げが得」「早くもらった方が損をしない」といった、いわゆる“損得勘定(損益分岐点)”の議論が花盛りです。
しかし、相談現場でお話を伺っていると、このような意見に出会うことも少なくありません。
「損得ばかり気にして我慢するより、自分が欲しいと思ったタイミングで受け取ればいいのではないか?」
「健康で動ける今の時間はお金に換えられない。受給時期の損得にとらわれすぎるのは本末転倒では?」
この考え方は、人生の充実度という観点から見れば非常に本質的です。老後資金は「使って楽しむため」のものであり、帳簿上の数字を最大化することだけが目的ではないからです。
では実際、公的データを見るとどれくらいの人が「繰上げ受給」を選んでいるのでしょうか? 今回は公的なエビデンスをもとにその実態と理由を紐解きながら、「自由な受給」と「知っておくべきリスク」のバランスについて整理してみましょう。
1. エビデンスで見る繰上げ受給の現実:会社員はわずか1%台
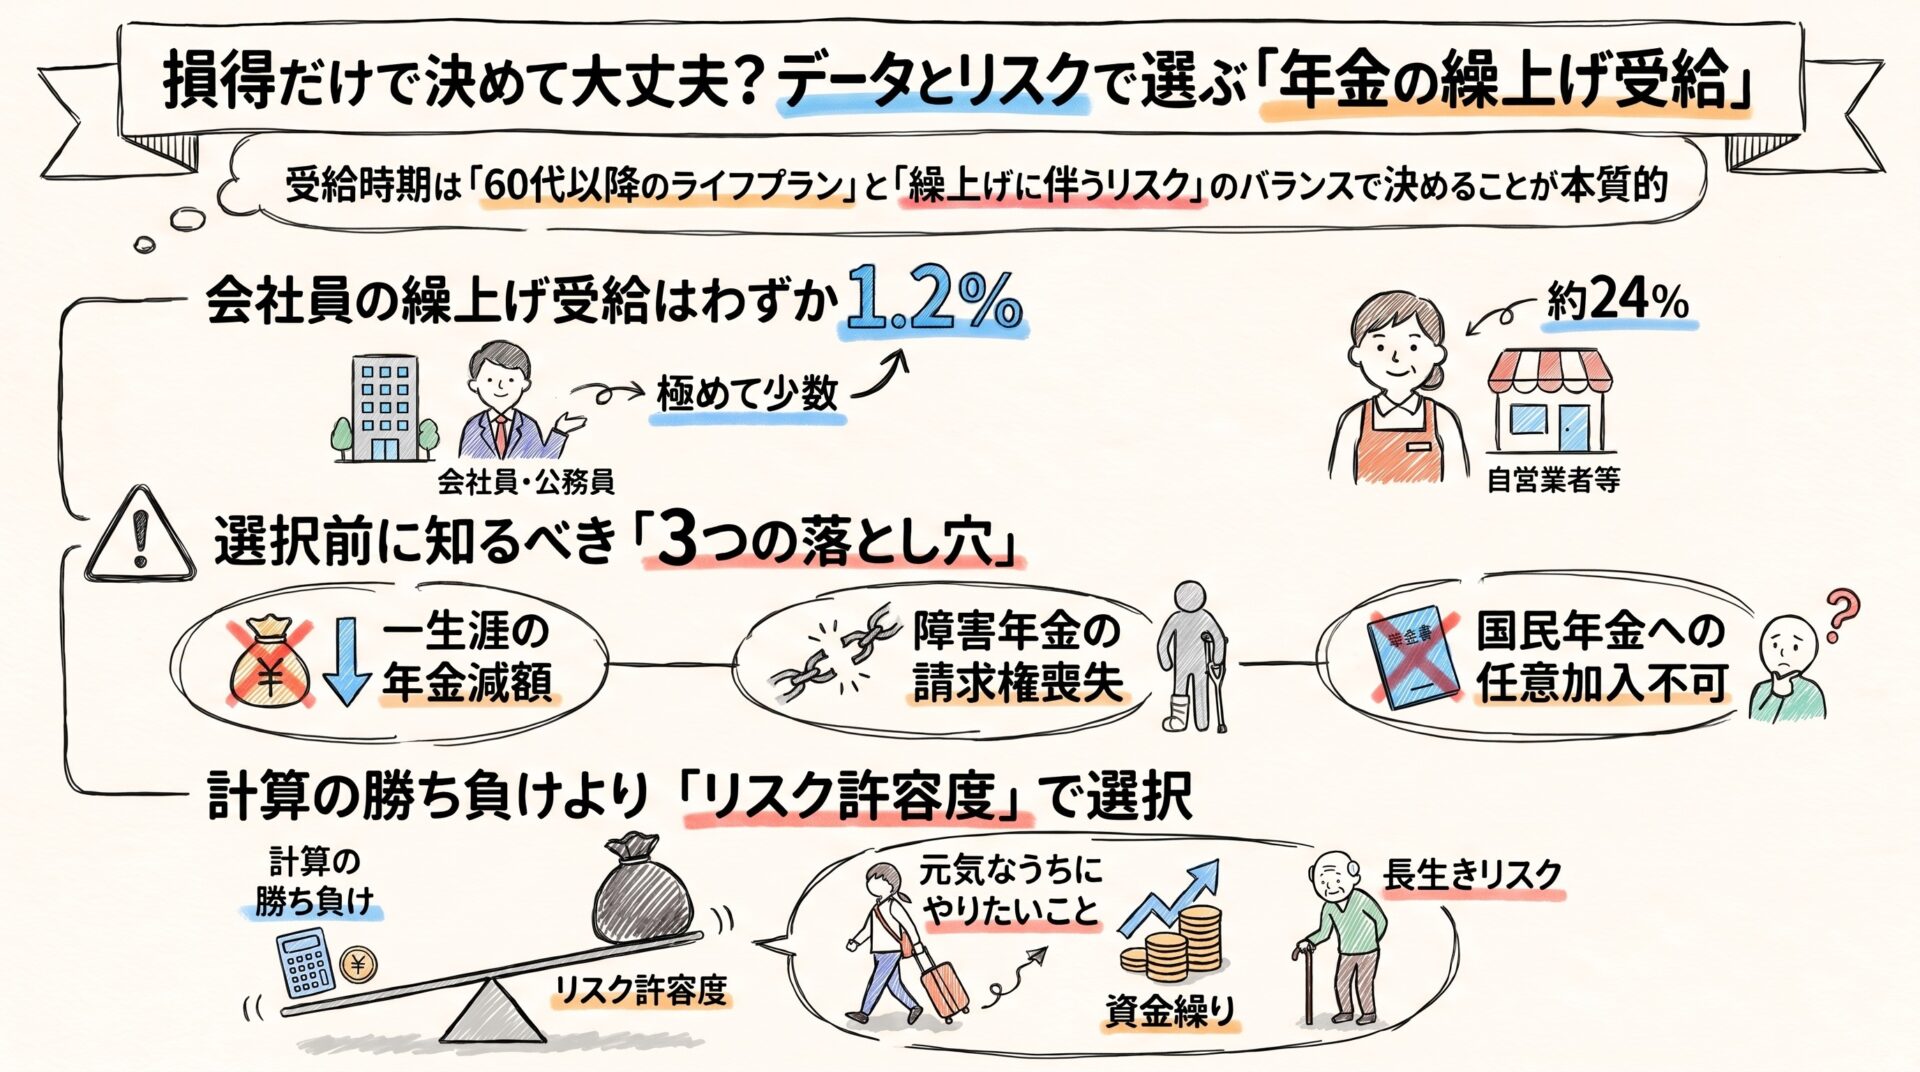
厚生労働省の統計(『厚生年金保険・国民年金事業の概況』)を見ると、繰上げ受給を選んでいる人の割合には、制度による顕著なギャップがあります。
- 国民年金(自営業・フリーランスなど):約23%〜24%(約4人に1人)
- 厚生年金(会社員・公務員など):約1.2%〜1.4%(約100人に1人強)
メディアで繰上げ受給が頻繁に取り上げられる割に、会社員(厚生年金受給者)で繰上げを選択している人はごくわずかというのが現実のデータです。
なぜここまで差が開くのか?
最大の理由は「60歳以降の働き方」と「退職金の有無」です。
会社員の多くは60歳定年後も「再雇用」や「継続雇用」として働き続けるケースが一般的で、給与収入があります。さらに「在職老齢年金」の仕組みがあるため、無理に年金を繰り上げても支給停止や減額の対象になりやすいという制度上の理由もあります。
一方、自営業者等には定年がなく、退職金もありません。体力の衰えや売上の変動により、60歳以降の現金収入を補う手段として繰上げ受給が現実的な選択肢になりやすい背景があります。
2. 繰上げ受給を選ぶ主な理由:損得を超えた「個人の事情」
実際に繰上げを選んだ方々の声を聞くと、単なる計算上のメリット・デメリットだけでなく、切実な生活環境や価値観が反映されています。
- 生活費・可処分所得の補填(経済的理由)
- 「定年後の収入が大幅に下がり、貯蓄を取り崩すのが不安」
- 「早期退職や体調不良で65歳までの無収入期間を埋める必要があった」
- 健康不安と「健康寿命」の意識(価値観・ライフプラン)
- 「家系の病歴や持病を考えると、70代後半まで生きられるか確信が持てない」
- 「旅行や趣味を思い切り楽しめるのは60代前半。元気なうちに自分のお金を使いたい」
まさに「もらいたいときにもらう」「健康なうちに活用する」という選択です。
3. 「もらいたいときにもらう」繰上げ受給を選択をする前に確認したい3つの落とし穴
「損得にとらわれず、欲しいときにもらう」というアプローチ自体は素晴らしい人生観です。しかし、公的年金は単なる“貯金”ではなく“保険”であるため、繰上げには「後から取り返しのつかない制約」がいくつか伴います。
ここだけは事前に必ず把握しておかなければなりません。
① 一生涯にわたる減額(インフレ・長生きリスク)
繰上げ受給をすると、1か月ごとに「0.4%」(昭和37年4月2日以降生まれの場合)年金が減額されます。60歳ちょうどで請求した場合、一生涯24%減額された年金額を受け取り続けることになります。
「元気な60代」は良くても、もし85歳、90歳と長生きした場合、物価上昇や医療・介護費の負担が増した時期に手取り年金額が減っている状態が続きます。
② 障害年金が請求できなくなる(重大な保険機能の喪失)
見落とされがちですが、繰上げ受給を行うと、原則として事後重症などによる「障害基礎年金」を請求する権利を失います。
万が一、60歳〜65歳未満の間に大きな病気や事故で重い障害が残った際、手厚い障害年金というセーフティネットを手放すことになってしまいます。
③ 国民年金への任意加入ができなくなる
「未納期間があるため、60歳以降に任意加入して満額に近づけたい」と思っても、一度繰上げ受給をしてしまうと任意加入はできなくなります。
4. 損得勘定を超えて「後悔しない受給時期」を決める基準
受給時期の損益分岐点(何歳まで生きれば繰下げが得か、など)は、あくまで「平均余命まで生きた場合の机上の計算」に過ぎません。誰が何歳まで生きるかは誰にも分からない以上、損得の計算だけで100点満点の正解を出すことは不可能です。
だからこそ、基準にすべきは「計算上の勝ち負け」ではなく、「自分のライフプランとリスク許容度」です。
- 繰上げ受給を前向きに考えてもよいケース
- 「今しかできない挑戦や楽しみたい活動」が明確にあり、その資金を必要としている
- 60代前半の手元資金がショートするリスクがあり、借入や過度な節約を避けるため
- 万一の健康リスクや家計状況を総合的に勘案し、減額と障害年金の制約を納得して受け入れている
- 慎重になったほうがよいケース
- 60歳以降も厚生年金に加入してフルタイムや高給与で働く予定がある(給与で生活が成り立っている)
- 65歳までの生活資金が預貯金や退職金で十分にカバーできる
- 「とりあえずもらえるなら早くもらっておこう」という感覚だけで、減額率や障害年金のリスクを精査していない
おわりに:納得のいくリタイアメントプランを描くために
「もらいたいときにもらう」というのは、自分の人生の主導権を自分で握るという意味で、とても前向きな考え方です。損得ばかりに縛られて、お金を使うベストなタイミングを逃してしまっては意味がありません。
ただし、公的年金は「長生きしたときの生活保障」という大きな役割を持っています。
受給時期を決める際は、目先の損得計算に惑わされるのではなく、
- 「自分はどんな60代・70代を過ごしたいのか」
- 「退職金や手元の資産はあと何年持つのか」
- 「長生きした場合の生活基盤は保てるか」という3つの視点から、ライフプラン全体を俯瞰して判断することが大切です。
「自分の場合はどうすべき?」と迷ったら、一度数字を整理してみませんか?
退職金の預け先、年金の繰り下げ・繰り上げ、60代からの安全な資産運用など、最適な正解は「これまでの働き方」や「ご家族の状況」によって一人ひとり異なります。
リアライズFPオフィスでは、定年と再雇用を実体験した同世代のFPが、金融商品の売り込み一切なしであなたの「これからのお金」を一緒に整理します。まずは120分、頭の中のもやもやをお聞かせください。
定年前後の個別相談: 120分・8,800円(税込)
場所: 都内各所の個室会議室(またはオンライン)
[ ▶ 個別相談の詳細・お申し込みはこちら ]
[ ▶ まずは公式LINEで「定年前後のお金情報」を!]