「今年こそは家計簿をしっかりつけよう」と決意して専用ノートを買ったり、人気のアプリをダウンロードしたりしたものの、数週間でレシートが溜まりフェードアウトしてしまった……。
そんな挫折を経験したことはありませんか?
「自分はズボラで意志が弱いから」と自分を責める必要はありません。家計簿が続かないのは、あなたの意志の弱さではなく、「1円単位で細かく記録する」という作業自体が、忙しい現代人のライフスタイルに合っていないからです。
そもそも、家計管理の本来の目的は「家計簿できれいな記録を残すこと」ではなく、「手元にお金を残し、使いすぎを防ぐこと」のはず。
その目的さえ達成できるなら、毎日面倒な手書きや手入力をする必要は一切ありません。今回は、クレジットカードと家計簿アプリの自動連携を活用し、手入力ゼロで確実にお金を残す「家計簿無しのざっくり家計管理術」をご紹介します。
家計管理に「家計簿」は本当に必要?挫折する根本原因
多くの人が家計簿に挫折してしまうのは、家計簿の「やり方」に根本的な無理があるからです。
真面目な人ほど陥る「1円単位の記録疲れ」
挫折しやすい人ほど、「食費」「日用品費」「交際費」「雑費」と項目を細かく分類し、レシートと財布の小銭が1円単位でぴったり合わないと気が済まない傾向があります。
しかし、夜遅くに帰宅してレシートを仕分け、端数のズレを計算するのは大変な労力です。気づけば「記録すること」自体が目的になってしまい、疲れてやめてしまう「記録疲れ」に陥ってしまいます。
家計管理の本質は「記録」ではなく「残高把握」と「使いすぎ防止」
冷静に考えてみてください。100円のコンビニスイーツを買った記録を毎日几帳面につけたところで、口座の残高が自動的に増えるわけではありません。
家計管理で本当に重要なのは、「全体としてお金が残っているか(残高把握)」と、「今月使いすぎていないか(使いすぎ防止)」の2点だけです。この2つさえ押さえていれば、毎日の細かな記録作業は手放してしまって構いません。
家計簿をつけない人が見るべき数字は3つだけ
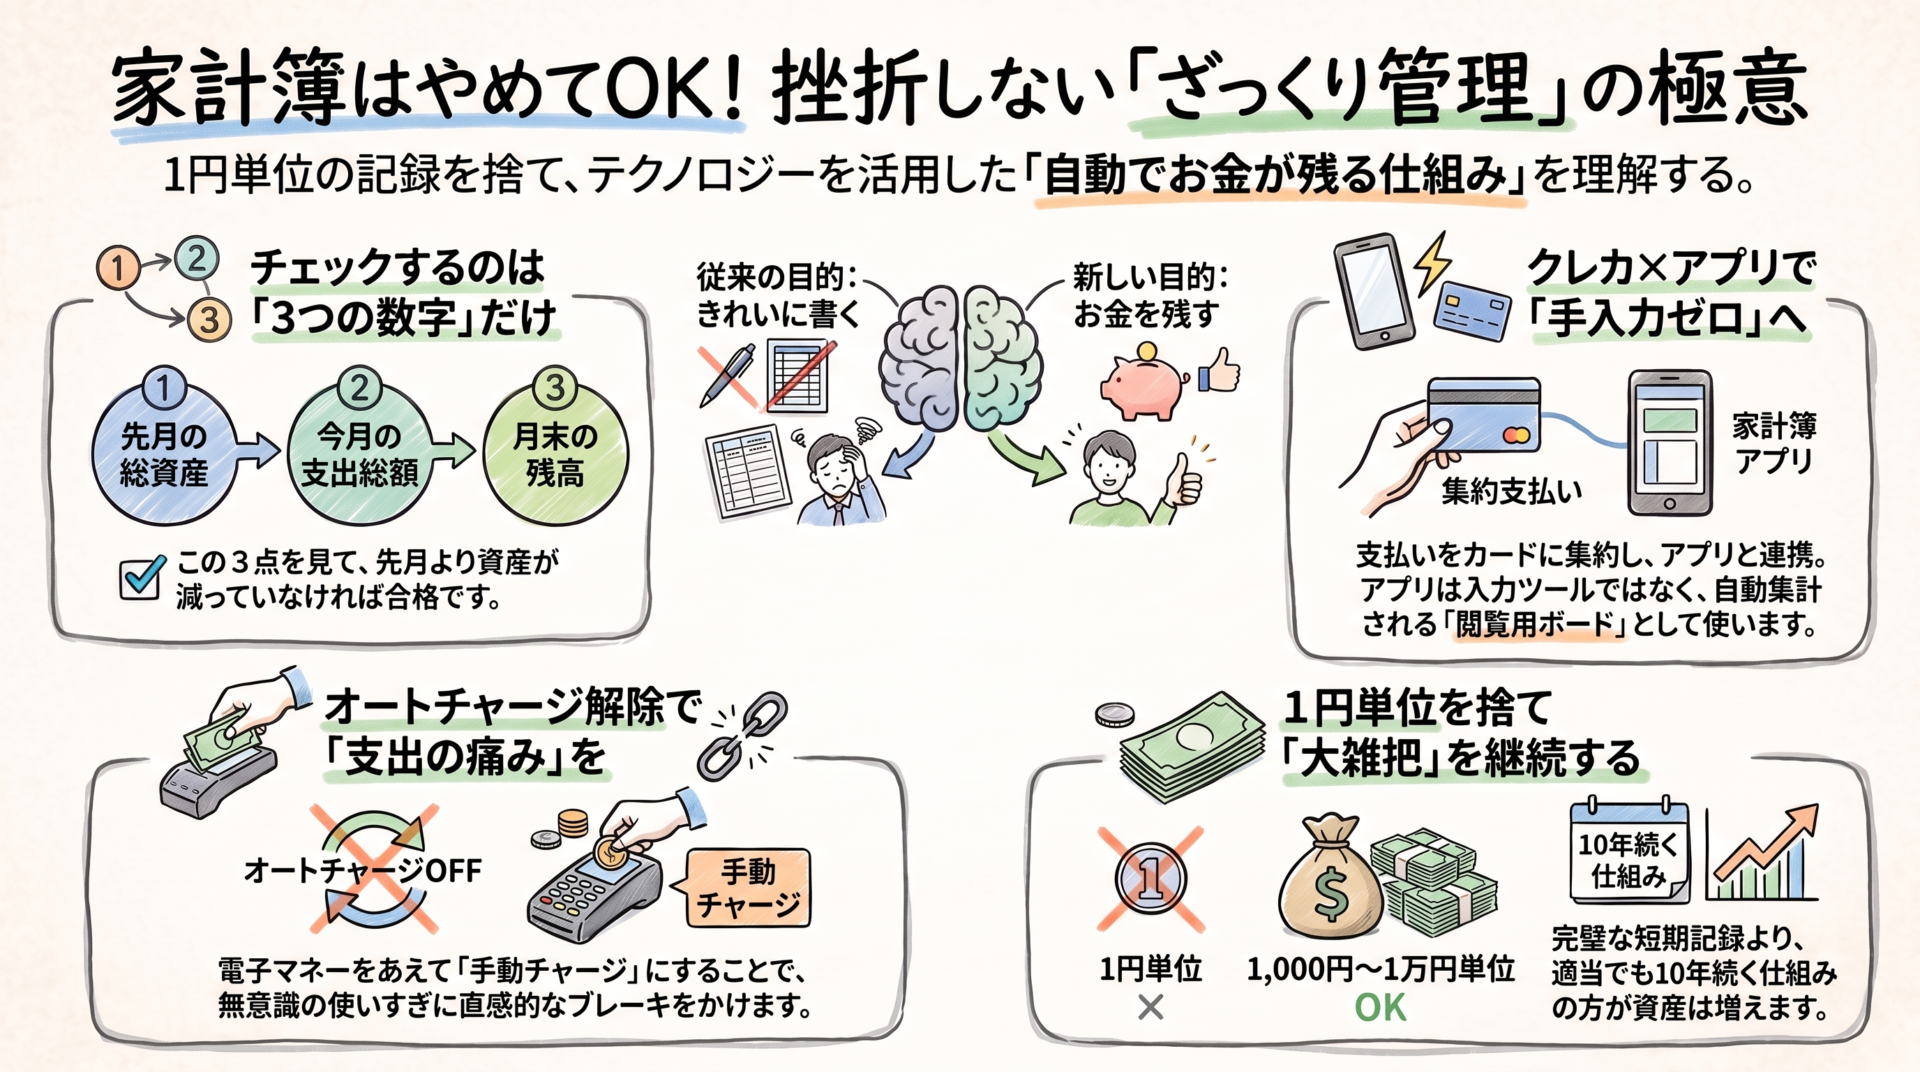
「家計簿をつけないなら、一体何をチェックすればいいの?」と思うかもしれません。チェックすべき数字は、次の3つだけで十分です。
① 先月の総資産(口座残高)
まずはスタートラインとなる、先月末時点のメイン口座残高(または総資産額)です。
② 今月使った総額
1ヶ月の生活で「トータルでいくら使ったのか」という支出の総ボリュームです。費目ごとの内訳ではなく、まずは「全体でいくら出ていったか」の総額だけを見ます。
③ 月末に残った金額(残高)
そして、給与や収入が入り、支出が引かれたあとの月末残高です。
「先月の残高 ≦ 今月の残高」
この不等式が成り立っていれば、日々の内訳がどうであれ、その月の家計管理は「合格」です。資産が減っていなければ問題なしとするシンプルな「引き算思考」を持つだけで、日々のストレスは劇的に軽くなります。
手間ゼロで支出を把握する「クレカ × 家計簿アプリ」連携術
「ざっくりでいいとはいえ、何にいくら使ったか全くわからないのは不安」という場合、その把握作業はすべてテクノロジーに任せてしまいましょう。
支払いをクレジットカードに集約して明細を自動化
まずは、日常の買い物の支払いを原則としてクレジットカード(またはデビットカード)に集約します。
固定費はもちろん、スーパーやコンビニの買い物、公共料金までカード払いに一本化することで、いつ・どこで・いくら使ったかの履歴がWeb明細として自動的にデジタルデータ化されます。
家計簿アプリは「手入力」ではなく「自動集計ダッシュボード」として使う
ここで重要なのが、家計簿アプリを手入力ツールとして使わないという点です。
- レシートをカメラで撮影しない
- 現金の出費を手入力しない
- アプリは単なる「自動の集計ダッシュボード(閲覧用)」として使う
クレジットカードや銀行口座を家計簿アプリに一度連携させておけば、利用明細が自動で吸い上げられ、勝手にグラフ化・集計されます。
あなたは月に1〜2回、アプリを開いて「今月は全体でこれくらい使っているな」「先月より少し固定費以外の出費が多いな」とざっくり眺めるだけでOKです。入力の手間は完全に「ゼロ」になります。
キャッシュレスの弱点を防ぐ「都度チャージ」の習慣
クレジットカードやキャッシュレス決済には多くのメリットがありますが、ひとつだけ大きな落とし穴があります。
オートチャージが招く「使いすぎ」の心理的リスク
それは、現金の受け渡しがないため「お金を使っている感覚(痛み)」が薄れやすいという点です。
特に交通系ICカード(Suicaなど)やコード決済(PayPayなど)で「残高が減ったら自動でチャージされる(オートチャージ)」設定にしていると、財布の残高を意識することなく、無意識のうちに使いすぎてしまいがちです。
電子マネー・コード決済は「手動チャージ」で直感的なブレーキを残す
この使いすぎを防ぐための唯一の工夫が、「オートチャージをやめ、手動チャージ(都度チャージ)にする」ことです。
- 残高がなくなったら、手動で5,000円や1万円をチャージする
- 「あれ、今週はもう2回目のチャージだな」と気づく
あえて「チャージするひと手間」を挟むことで、頭の中に自然なブレーキがかかります。数字をノートに書き留めなくても、「今週は少し使いすぎているから控えよう」という直感的なコントロールが自然と効くようになります。
挫折ゼロへ!「ざっくり家計管理」を一生続けるためのコツ
家計管理を長く続けるために、知っておくべきマインドセットがあります。
1円単位は無視!千円〜1万円単位の「大雑把」でOK
10円や100円の計算ミスに悩む時間はもったいありません。家計管理において、数十円の誤差は資産形成に何の影響も与えません。
- 支出の把握は1,000円単位、あるいは1万円単位の大雑把で十分
- ポイント利用の端数や、たまに使った小銭のズレは気にしない
これくらいの気楽さを持つことが、挫折を防ぐ最大の秘訣です。
短期間の完璧な家計簿より「仕組み化された適当さ」が勝つ理由
1ヶ月だけ完璧にレシートをノートに貼り付けて燃え尽きてしまう人よりも、大雑把でも自動化された仕組みで10年間続けられる人の方が、手元に確実に資産を残すことができます。
家計管理は短距離走ではなくマラソンです。「いい加減」「ざっくり」くらいが、一生続けるためにはちょうど良いのです。
まとめ:面倒な家計簿を手放してスマートな家計管理へ
手元にお金をしっかり残すための「ざっくり家計管理」のポイントをまとめます。
- チェックする数字は「先月残高」「支出総額」「今月残高」の3点だけ
- 支払いをクレカに集約し、家計簿アプリと連携して集計を完全自動化する
- 電子マネーは「都度チャージ」にして、使いすぎ防止のブレーキを残す
- 1円単位は無視し、大雑把に長く続けることを優先する
家計簿をつけること自体に疲れてしまっては本末転倒です。
まずは今日、「使っているメインカードを家計簿アプリに1つ連携してみる」、あるいは「電子マネーのオートチャージ設定を解除してみる」ことから始めてみませんか?面倒な記録作業を手放して、無理のないシンプルな家計管理へシフトしましょう。
家計やこれからのライフプラン、プロに一度相談してみませんか?
「クレジットカードやアプリをどう連携すればいいか迷う」「老後資金や退職後の家計バランスが気になる」など、個別の状況に合わせた疑問は公式LINEからご相談いただけます。
1対1のチャット形式でお答えしていますので、まずは気軽な質問から送ってみてください。
👉【公式LINEで個別相談・質問してみる】