
「夫婦で同い年(学年が同じ)だから、年の差夫婦に支給される加給年金は関係ない」と思い込んでいませんか?
実は、生まれた年が同じであっても、誕生日によって受給できる可能性があります。
今回お答えする疑問はこちらです。
「私と妻は同い年で、二人とも1964年生まれです。私は5月生まれ、妻は7月生まれなのですが、加給年金は受け取れるのでしょうか?」
結論から言うと、加給年金は支給されます。
この記事では、同い年夫婦で加給年金がもらえる理由、受給期間や具体的な支給額の計算、妻が65歳になった後の制度移行、注意すべき支給停止のケースまで分かりやすく解説します。
1. なぜ「1964年生まれ(夫5月・妻7月)」でも加給年金が支給されるのか?
加給年金とは、厚生年金保険の被保険者期間が20年(240カ月)以上ある方が65歳に達した時点で、その方に生計を維持されている65歳未満の配偶者がいる場合に、老齢厚生年金に上乗せして支給される制度です。
1964年(昭和39年)生まれの同い年夫婦(夫5月生まれ・妻7月生まれ)の場合、タイムスケジュールは以下のようになります。
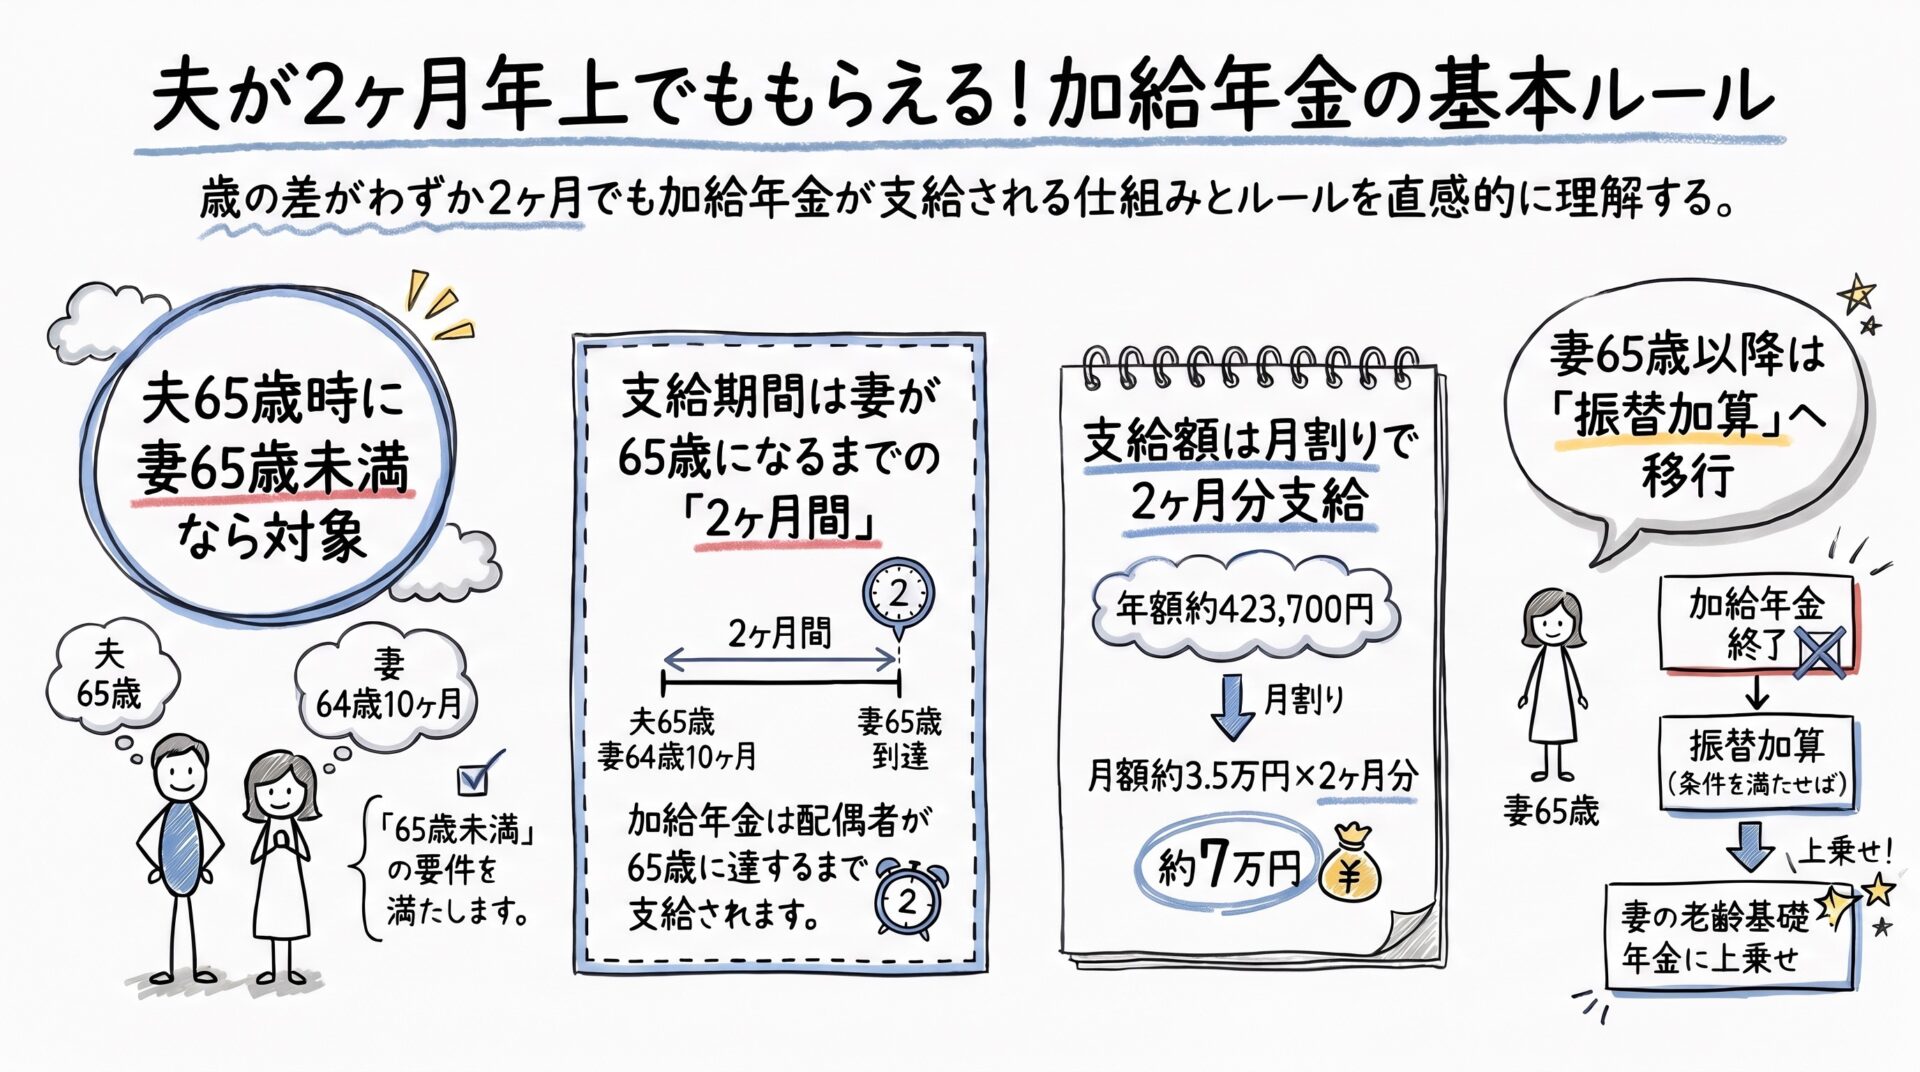
- 夫が65歳を迎える(65歳到達時点):妻の年齢は64歳10カ月です。
- 要件の判定:妻は65歳に達していないため、「65歳未満の配偶者」という条件をぴったり満たします。
加給年金は配偶者が65歳に達するまで支給される仕組みのため、同じ1964年生まれであっても、夫が2カ月年上であることで「支給対象となる期間」が発生するのです。
2. 受給できる期間と実際の支給額
支給期間は「2カ月間」
支給対象となるのは、夫が65歳になってから妻が65歳になるまでの「2カ月間」です。
実際の支給額計算
昭和18年4月2日以降に生まれた方の配偶者加給年金額(特別加算額を含む)は、年額423,700円と設定されています。
ただし、支給期間が2カ月間の場合は月割り計算となります。
- 月額目安:約3.5万円(年額約42.3万円 ÷ 12カ月)
- 2カ月間の支給合計:約7万円(月額約3.5万円 × 2カ月)
期間自体は短期間ですが、要件を満たしていれば受給できる権利があります。
3. 妻が65歳を迎えた後は「振替加算」へバトンタッチ
妻が7月に65歳を迎えると、夫に支給されていた加給年金は支給終了となります。
しかし、妻が65歳に達した後は、条件を満たしていれば妻自身の老齢基礎年金に「振替加算」が上乗せ支給されます。
- 振替加算の対象要件:昭和41年4月1日以前生まれ(1964年生まれの方は対象範囲内)であり、妻自身の厚生年金・共済組合等の加入期間が20年(240カ月)未満であることなどが条件となります。
- 手続き:年金請求書に配偶者の情報等を記入して請求を行うことで加算されます。
4. 【注意】加給年金が支給停止になってしまう主なケース
条件を満たしていても、以下のようなケースに該当する場合は加給年金が支給停止となるため注意が必要です。
- 妻自身の厚生年金加入期間が20年以上ある場合 妻自身が被保険者期間20年(240カ月)以上の老齢厚生年金を受ける権利を持っている場合、加給年金は支給停止されます。
- 妻の収入・所得が高い場合 生計維持要件として、配偶者(妻)の前年所得が850万円以上(または年収850万円以上)ある場合は、加給年金の対象外となります。
- 夫が老齢厚生年金を「繰下げ受給」している場合 夫が老齢厚生年金の受給開始時期を遅らせる「繰下げ待機」を選択している間は、加給年金は支給されません。
5. まとめ
- 1964年生まれ(夫5月・妻7月)の同い年夫婦でも、夫が65歳到達時に妻が64歳10カ月(65歳未満)となるため加給年金の対象になります。
- 支給期間は2カ月間で、受給額は合計約7万円(月割り計算)となります。
- 妻が65歳になった後は、条件を満たせば妻自身の年金に振替加算が加算されます。
「同い年だから無理」と諦めず、65歳になるタイミングで年金事務所やねんきんダイヤルなどで受給資格や手続き方法を確認しておきましょう。
「自分の場合はどうすべき?」と迷ったら、一度数字を整理してみませんか?
退職金の預け先、年金の繰り下げ・繰り上げ、60代からの安全な資産運用など、最適な正解は「これまでの働き方」や「ご家族の状況」によって一人ひとり異なります。
リアライズFPオフィスでは、定年と再雇用を実体験した同世代のFPが、金融商品の売り込み一切なしであなたの「これからのお金」を一緒に整理します。まずは120分、頭の中のもやもやをお聞かせください。
定年前後の個別相談: 120分・8,800円(税込)
場所: 都内各所の個室会議室(またはオンライン)