
定年やその後の再雇用満了が近づくと、「65歳満期まで働くより、64歳11ヵ月で退職したほうが失業保険(雇用保険)を多くもらえてお得だ」とい話題を耳にすることがあります。
確かに失業保険の給付日数だけを見れば150日分と50日分で大きな差があります。しかし、会社の「就業規則」や「再雇用規程・退職金規程」まで含めて計算すると、1ヵ月前倒しで辞めることで数十万〜数百万円単位の損をするケースが少なくありません。
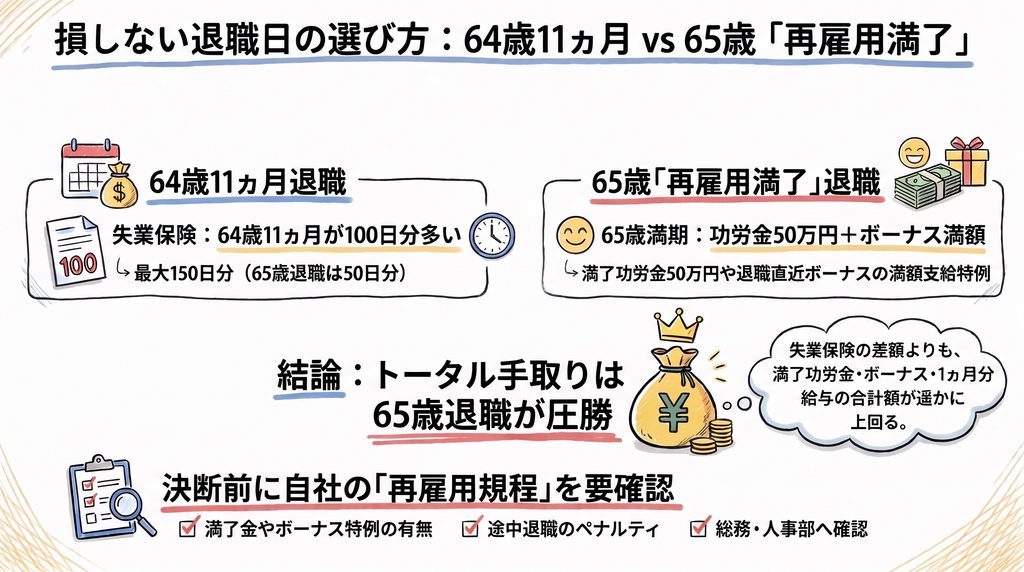
私自身、自社の規定(定年後の再雇用期間満了による功労金50万円やボーナス満額支給特例)を精査した結果、「65歳まで働いて再雇用期間を満了し、高年齢求職者給付金を受け取る」のが最も手取りを最大化できる最適解だと判断しました。
この記事では、64歳11ヵ月退職と65歳退職の制度上の違いと、再雇用規程を踏まえた実際の損得シミュレーションを分かりやすく解説します。
1. 制度上の違い:失業保険と年金受給の基本ルール
まず、雇用保険法における年齢制限と受給できる給付金の違いを確認しておきましょう。
法律上、年齢は「誕生日の前日」に1歳加算されます。そのため、65歳の誕生日の前々日までに退職すると「65歳未満の退職(一般受給資格者)」扱いとなり、誕生日の前日以降に退職すると「65歳以上の退職(高年齢受給資格者)」扱いとなります。
① 64歳11ヵ月で退職する場合(65歳未満退職)
- 受給できる給付:雇用保険の「基本手当」
- 所定給付日数:被保険者期間20年以上の場合、最大150日分
- 支給方法:原則4週間ごとにハローワークで失業認定を受け、分割で受給
- 年金との関係:65歳未満で基本手当の受給手続きをすると年金が全額支給停止されますが、退職後、65歳到達月以降にハローワークで求職申し込みを行えば、老齢厚生年金と基本手当の両方を満額併給できます。
② 65歳で退職する場合(65歳以降退職)
- 受給できる給付:「高年齢求職者給付金」
- 所定給付日数:被保険者期間1年以上の場合、一律50日分
- 支給方法:受給手続き後、一時金として一括支給
- 年金との関係:手続きを行っても年金は支給停止されず、無条件で全額併給されます。
給付日数だけで比較すると、150日分と50日分で100日分(金額にして数十万円)の差があるため、「64歳11ヵ月退職が得」と言われるのです。
2. 【体験・実例】なぜ私は「65歳(再雇用期間満了)」を選んだのか?
しかし、目先の100日分の失業保険差額に飛びつく前に、絶対に確認しなければならないのが勤務先の就業規則や再雇用規程です。
私の会社の場合、規程を確認したところ、60歳定年後の再雇用契約に関して以下の大きなメリットがあることが分かりました。
理由①:65歳の「再雇用期間満了」で功労金50万円が支給される
私の会社では、60歳定年後に再雇用として働き、65歳の「再雇用期間満了」を迎えて退職すると、50万円の「再雇用満了功労金」が支給される規定になっています。もし64歳11ヵ月で途中で「自己都合退職」してしまうと、再雇用期間を満了したことにならず、この50万円は1円も受け取れません。
理由②:退職直近のボーナスが「非在籍でも満額支給」される
通常、ボーナス(賞与)は支給日時点に在籍していることが支給要件となります。しかし私の会社では、再雇用期間満了(または定年退職)で退職する人に限り、退職日の直近の支給日に在籍していなくても、在職期間分のボーナスが満額受け取れる特例規定がありました。 もし64歳11ヵ月で自己都合退職した場合、この特例が適用されず、数十万円〜100万円近いボーナスをまるまる逃してしまうことになります。
理由③:1ヵ月分の給与と厚生年金の上乗せ
65歳の再雇用満了までしっかり働くことで、当然ながら1ヵ月分の基本給や手当が得られます。さらに、厚生年金の加入期間が1ヵ月延びるため、将来受け取る老齢厚生年金の受給額を維持・加算できます。
3. 実践シミュレーション:手取り総額の比較
「64歳11ヵ月退職(自己都合)」と「65歳再雇用期間満了退職」で実際に得られる手取り金額の差を比較してみましょう。
| 比較項目 | 64歳11ヵ月退職(自己都合扱い) | 65歳退職(再雇用期間満了) | どちらが有利? |
|---|---|---|---|
| 雇用保険の給付 | 基本手当(150日分・分割) | 高年齢求職者給付金(50日分・一括) | 64歳11ヵ月が約数十万円プラス |
| 再雇用満了功労金 | 0円(自己都合不支給) | 50万円支給 | 65歳退職が50万円プラス |
| 直近のボーナス | 不支給(または大幅減額) | 満額支給(特例適用) | 65歳退職が満額プラス |
| 退職金・手当本体 | 途中退職による減額リスクあり | 規定通り満額支給 | 65歳退職が有利 |
| 最後の1ヵ月給与 | 0円 | 1ヵ月分給与支給 | 65歳退職が給料1ヵ月分プラス |
| 手取り総額の結論 | 失業保険は多いが社内手当を喪失 | 功労金・ボーナス・給料・一時金をフル回収 | 65歳(再雇用満了)の圧勝! |
このように、失業保険で増える100日分(数十万円程度)の差額に対して、65歳の再雇用期間満了まで働くことで得られる「功労金50万円+ボーナス満額+1ヵ月分給与」の合計額の方が遥かに大きかったため、迷わず「65歳再雇用期間満了での退職」を選択しました。
4. 失敗しないための就業規則チェックリスト
退職日を決める前に、必ず自社の総務・人事部で以下の4項目を確認してください。
- [ ] 再雇用期間満了時の「特別功労金」や「満了金」の有無
(65歳の再雇用満了まで勤め上げた人だけに支給される手当はないか?) - [ ] 再雇用満了退職者に対する「ボーナス(賞与)の特例規定」
(支給日前に退職した場合でも、在職期間分のボーナスが支給されるか?) - [ ] 途中退職(自己都合)になった場合の「ペナルティ・減額率」
(1ヵ月早く辞めることで功労金や手当が消滅しないか?) - [ ] 退職所得控除の勤続年数カウント
(退職日を前倒しすることで勤続年数が1年減り、非課税枠が70万円減少しないか?)
まとめ:自分の会社の規程を知ることが最大の防御策!
「64歳11ヵ月退職がお得」というネットや噂の知識は、あくまで雇用保険の制度単体を見た場合の話です。
会社によっては、今回紹介した事例のように「再雇用満了時の功労金50万円」や「ボーナス満額特例」など、65歳まで勤め上げた社員を優遇する手厚い規定が用意されています。
目先の失業保険の給付日数だけに惑わされず、まずは自分の会社の「就業規則」や「再雇用規程」をしっかり確認した上で、トータルの手取り額で判断することが、後悔のないリタイア生活を迎える秘訣です。
「自分の場合はどうすべき?」と迷ったら、一度数字を整理してみませんか?
退職金の預け先、年金の繰り下げ・繰り上げ、60代からの安全な資産運用など、最適な正解は「これまでの働き方」や「ご家族の状況」によって一人ひとり異なります。
リアライズFPオフィスでは、定年と再雇用を実体験した同世代のFPが、金融商品の売り込み一切なしであなたの「これからのお金」を一緒に整理します。まずは120分、頭の中のもやもやをお聞かせください。
定年前後の個別相談: 120分・8,800円(税込)
場所: 都内各所の個室会議室(またはオンライン)