政策金利1.25%へ。ローン完済世代にとっての意味とは?
日銀の金融政策決定会合において政策金利が1.25%へと引き上げられました。
ニュースやメディアでは「住宅ローンの返済負担増」「変動金利の上昇による家計への影響」といった現役世代の懸念が多く取り上げられています。しかし、すでに住宅ローンを完済している定年世代・リタイア世代にとっては、家計を取り巻く構図が大きく異なります。
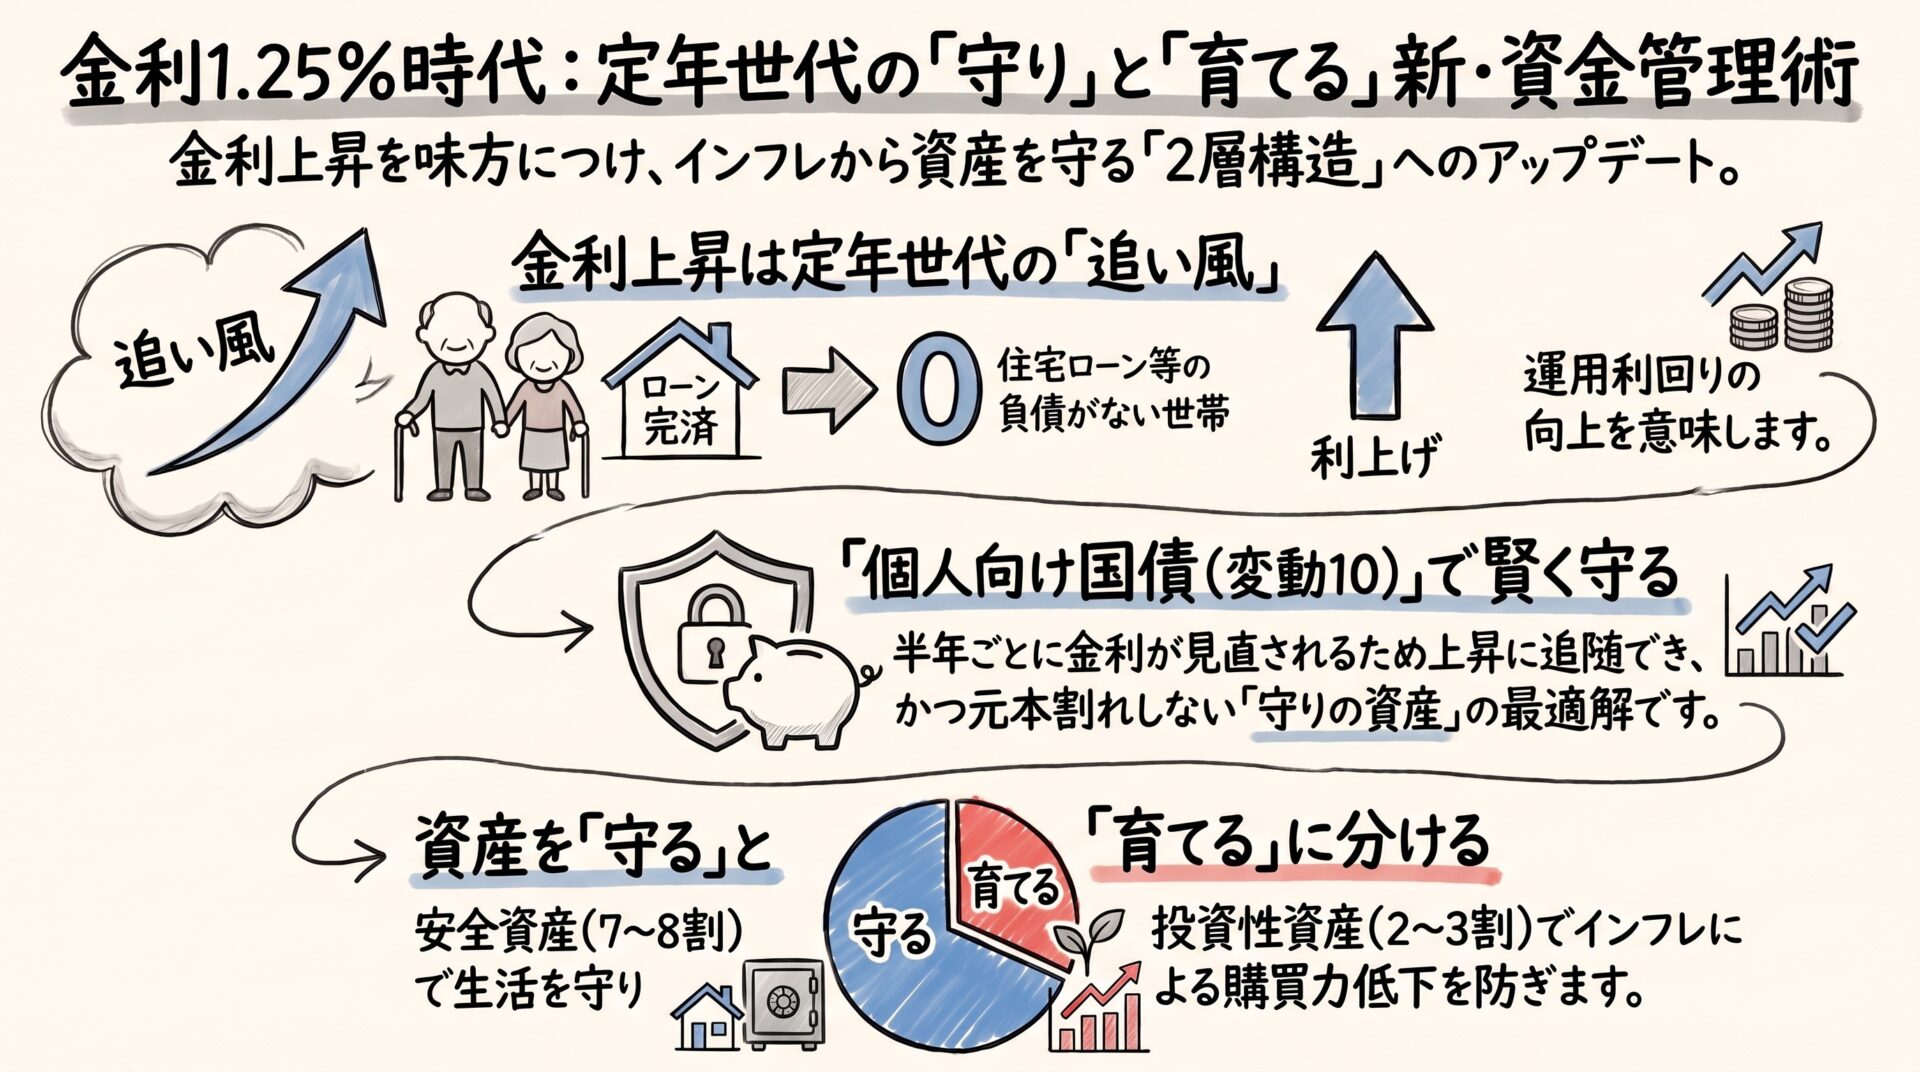
借入のない世帯にとって、金利の上昇は「利息を支払う負担」ではなく、「預貯金や公的債券などの利回りが改善する好機」になり得る環境です。
長年続いた「超低金利・デフレ」を前提としたマネープランから、「金利と物価が動く世界」を前提とした資金管理へのアップデートが求められています。
現役世代と定年世代で異なる「金利上昇の影響」
金利上昇が家計に与える影響は、ライフステージによって対照的です。
- 現役世代(借入がある世帯)
住宅ローンの金利見直しにより返済額が増加し、教育費などの支出と重なることで家計が圧迫されやすい傾向にあります。 - 定年世代(借入がない世帯)
負債コストの増加がないため、金利上昇による支出増のリスクは限定的です。一方で、保有する退職金や預貯金において、金利上昇の恩恵を受けやすいポジションにあります。
「金利がつかないから預金口座に置いたままにしておく」というこれまでの当たり前を見直し、資金の性格に応じた配置を検討する時期を迎えています。
老後資金の「守り」として注目される個人向け国債の仕組み
退職後の生活資金において最優先されるのは「資金の保全性」です。値動きのリスクを抑えつつ、金利上昇に対応する公的な選択肢として「個人向け国債」の仕組みを整理しておきましょう。
1. 元本割れのない商品性
個人向け国債は、日本国が元本および半年ごとの利払いを保証する債券です。金融機関の預金保険制度(ペイオフ:元本1,000万円とその利息まで)のような限度額を意識することなく、まとまった資金を管理できる点が特徴です。
2. 金利追随性を持つ「変動10年」の特徴
個人向け国債には固定型と変動型がありますが、金利上昇局面で選択肢に上がりやすいのが「変動10年」です。
- 半年ごとに金利見直し:実勢金利(基準金利×0.66)に応じて適用利率が変わるため、今後さらに金利が上がった場合でもその水準が反映されます。
- 最低金利保証:万が一金利が低下した場合でも、年0.05%の最低金利が保証されています。
3. 流動性と中途換金のルール
発行から1年が経過すれば、いつでも額面金額での中途換金が可能です。換金時には「直前2回分の各利子相当額×0.79685」が調整額として差し引かれますが、受け取る金額が元本を下回ることはありません。老後生活における突発的な資金需要にも対応しやすい設計となっています。
金利上昇とインフレに備える「資産の2層構造」という考え方
安全性を最優先にする場合でも、物価上昇(インフレ)が続く環境下では、金利が物価上昇率を下回ると実質的な購買力が低下する「インフレリスク」が生じます。
FPの視点からライフプランを設計する際は、資金を「守りの資産」と「育てる資産」に整理してバランスを整える考え方が基本となります。
| 分類 | 目的・役割 | 主な選択肢(例) |
| 守りの資産(安全資産) | 元本確保・生活防衛・数年以内の支出 | 普通預金、定期預金、個人向け国債(変動10年など) |
| 育てる資産(投資性資産) | インフレへの対抗・長期的な購買力維持 | 株式市場全体に広く分散する投資信託など(新NISAの活用) |
※上記は一般的な分類例であり、個別の金融商品の勧誘や個別銘柄の推奨を行うものではありません。
配分の目安:生活を脅かさない範囲での設計
シニア世代の資産管理では、年齢や日々の年金受給額、想定される支出(医療・介護・リフォーム等)を踏まえた「リスク許容度」が最も重要です。
- 元本重視の構成例:安全資産 70〜80% / 投資性資産 20〜30%
- インフレ配慮の構成例:安全資産 50〜60% / 投資性資産 40〜50%
退職金などのまとまった資金を急いで動かす必要はありません。生活防衛資金や数年内に使う資金は「守りの資産」で確実に確保し、長期で使わない余裕資金がある場合にのみ、インフレ対策として分散投資を取り入れるという順序が堅実です。
まとめ:時代の変化に合わせたライフプランの見直しを
長年続いた「金利ゼロ」の前提が変わり、金利ある世界へと移行した今、お金の置き場所が持つ意味も大きく変わりました。
- 住宅ローンを完済した定年世代は、金利上昇を家計のプラスに変えやすい環境にある
- まとまった資金の保全と金利追随性を両立する仕組みとして「個人向け国債」の制度特徴を知る
- インフレリスクも考慮し、自身の生活費やリスク許容度に合わせて「守り」と「育てる」資金を整理する
ご家庭ごとの家族構成やこれからのライフイベントに応じた最適なバランスについては、中立的な立場でのライフプランシミュレーション等を通じて整理されることをおすすめします。
【公式LINE】定年後のマネープラン・年金・資産防衛の最新情報を配信中
「金利ある世界」に突入した今、定年前後の資金計画や年金の手続き、退職金の管理方法はこれまで以上に重要になっています。
公式LINEでは、シニア世代が知っておくべき「定年前後のマネープラン」「年金と税金の基礎知識」「インフレに負けない家計防衛術」を定期的にわかりやすくお届けしています。
- 定年後の生活費や年金受給額のイメージをつかみたい
- 退職金の置き場所や安全な管理方法を整理したい
- まずは何から手をつければいいかチェックしたい
といった方は、ぜひ下記よりお気軽に友だち追加してみてください。
👇 公式LINEのお友だち追加はこちら
(※個別具体的な投資判断の助言や勧誘等は行っておりません。中立的なライフプランニング・家計管理の情報提供を行っています)